Monthly Archives: noviembre 2026

ERP para la venta minorista

Cómo validar y consultar comprobantes electrónicos

Un minimarket en Perú puede registrar ventas continuas durante todo el día y, aún así, cerrar el mes en saldo negativo. ¿Por qué ocurre esto? Ocurre cuando hay bebidas frías agotadas que nadie repuso, un producto que figura en el sistema pero no existe en el estante, una caja chica con descuadres diarios o precios cobrados según el “recuerdo” del cajero.

Este desorden operativo parece imperceptible en los primeros meses, pero con el tiempo mina los márgenes de ganancia, desgasta la relación con los clientes y genera fuga silenciosa de capital.

Para competir con éxito en el sector minorista peruano no basta con contar con productos de alta rotación. La clave operativa está en mantenimiento, control riguroso de ventas, trazabilidad de productos y gestión de caja desde el primer día de apertura.

1. ¿Qué es un Minimarket y Cuál es su Modelo de Negocio?

Un minimarket es un establecimiento minorista de formato pequeño a mediano enfocado en satisfacer la demanda de consumo diario e inmediato de las familias. A diferencia de un supermercado convencional, destaca por su proximidad geográfica, velocidad de atención y una selección estratégica de SKU (Stock Keeping Units).

Categorías Clave de Productos:

  • Abarrotes y primera necesidad: Arroz, aceite, fideos, menestras, azúcar.
  • Bebidas y lácteos: Aguas, gaseosas, cerveza, leche, yogures (cadena de frío activa).
  • Snacks y golosinas: Galletas, chocolates, frutos secos.
  • Limpieza y cuidado personal: Detergentes, desinfectantes, jabones, champú.
  • Perecibles de alta rotación: Pan fresco, embutidos, quesos.
  • Servicios complementarios: Recargas virtuales, pago de servicios o cobro mediante billeteras digitales.

Estrategia SEO / Comercial: El verdadero motor financiero del minimarket es la rotación del inventario. Ganar liquidez constante requiere mover rápido los productos de menor margen para amortizar los costos fijos (alquiler, energía eléctrica, personal).

2. Los 3 Pilares Fundamentales para Operar un Minimarket

Para asegurar rentabilidad no basta con abarrotar los anaqueles. La gestión debe sostenerse sobre tres ejes operativos integrados:

[ Control de Productos ] ───► [ Gestión de Inventario ] ───► [ Control de Caja ]
  • Catálogo y SKUs            • Método FIFO (PEPS)             • Cuadre diario
  • Margen de ganancia         • Mermas y vencimientos           • Pagos multicanal
  • Stock mínimo / Reorden     • Trazabilidad de lotes           • Comprobantes SUNAT

A. Registro y Control Técnico de Productos

Un catálogo mal estructurado vicia las ventas, los reportes financieros y los reabastecimientos. Cada producto ingresado al sistema debe contemplar la siguiente ficha de datos:

CampoEjemplo PrácticoImportancia Operativa
SKU / Código InternoBEB-AGU-001Clasificación rápida e identificación en base de datos.
Código de Barras7751234567890Lectura ágil en caja mediante escáner o smartphone.
Nombre DetalladoAgua Sin Gas 625 mlEvita confusiones de presentación con el personal.
Categoría / SubcategoríaBebidas / AguasAnálisis de margen por categoría.
Costo de Compra (Sin IGV)S/ 1.20Base para cálculo de rentabilidad real.
Precio de Venta (Con IGV)S/ 2.00Marcado de precio final al consumidor.
Margen Bruto (%)40%Mide el retorno por unidad vendida.
Stock Actual y Mínimo24 unid. / Mínimo: 10Dispara la alerta de reposición antes del quiebre.
Fecha de VencimientoDD/MM/AAAAControl de rotación por cercanía de caducidad.

3. Control de Inventario: Evita Mermas y Quiebres de Stock

El inventario representa el dinero líquido de tu empresa transformado en mercadería. Un descontrol aquí se traduce en pérdidas por vencimiento o en quiebres de stock (no tener el producto cuando el cliente lo busca), lo cual deriva en la pérdida del cliente frente a la competencia directa.

A. Implementación del Método FIFO (PEPS)

En el sector minorista es indispensable la regla FIFO (First In, First Out / Primero en Entrar, Primero en Salir). La mercadería con fecha de vencimiento más próxima debe ubicarse al frente del anaquel o congelador para garantizar su salida prioritaria.

B. Gestión de Mermas

Debes categorizar y registrar mensualmente las pérdidas causadas por:

  1. Mermas por vencimiento: Productos caducados en góndola.
  2. Mermas por daño físico: Empaques rotos o latas abolladas en almacén.
  3. Mermas por descuadre/fuga: Pérdidas no justificadas (robo hormiga o error de digitación).

C. Configuración de Stock Mínimo y Punto de Reorden

Determina el nivel crítico de cada producto para emitir órdenes de compra automáticas o alertas a proveedores:

  • Fórmula simplificada: $\text{Stock Mínimo} = (\text{Venta Promedio Diaria} \times \text{Tiempo de Entrega del Proveedor en Días}) + \text{Stock de Seguridad}$
ProductoVenta Diaria PromedioTiempo ProveedorStock de SeguridadStock Mínimo Sugerido
Leche Evaporada 400g15 unid.2 días5 unid.35 unidades
Aceite Vegetal 1L8 unid.3 días4 unid.28 unidades

4. El Punto de Venta (POS) y la Gestión Eficiente de Caja

El punto de venta es el punto de contacto directo entre la mercadería y el flujo de caja. Atender con lentitud en horas pico genera filas innecesarias y abandono de compra.

Requisitos Operativos del Terminal POS:

  • Lectura Omni-canal: Compatibilidad con lectores de códigos de barras físicos o cámaras móviles.
  • Integración con Billeteras Digitales: Registro directo de pagos con Yape, Plin, tarjetas de débito/crédito y efectivo.
  • Descuento de Stock en Tiempo Real: Cada unidad cobrada debe rebajarse automáticamente del inventario general.

Protocolo de Cierre Diario de Caja (Arqueo)

El arqueo de caja debe ejecutarse sin falta al finalizar cada turno o jornada laboral para detectar inconsistencias:

$$\text{Saldo Final Teórico} = \text{Monto Inicial (Fondo)} + \text{Ventas en Efectivo} + \text{Ingresos Varios} – \text{Egresos / Salidas de Caja}$$

Desglose para el Cuadre Diario:

  1. Conteo de Efectivo en Físico: Monedas y billetes.
  2. Reporte de Lote POS: Vouchers de tarjetas de crédito/débito.
  3. Reporte de Transferencias Digitales: Verificación de capturas o notificaciones de Yape/Plin.
  4. Registro de Comprobantes de Gastos Menores: Pagos a proveedores al contado o compra de insumos de limpieza.

5. Facturación Electrónica en Perú (Cumplimiento SUNAT)

Operar formalmente en Perú exige la emisión de comprobantes de pago electrónicos vinculados a los requerimientos de la SUNAT.

  • Boletas de Venta Electrónicas: Emitidas al consumidor final.
  • Facturas Electrónicas: Solicitadas por clientes corporativos o empresas para sustentar costo o gasto (crédito fiscal).

Consejo Técnico: El software de inventarios y ventas que elijas debe integrarse de forma nativa o vía API con los PSE/OSE autorizados por la SUNAT para garantizar la validación inmediata de los comprobantes, evitando sanciones impositivas o cierres temporales.

6. Reportes e Indicadores Clave (KPIs) para Minimarkets

Gestionar sobre la base de datos precisos elimina la especulación. Revisa semanal y mensualmente estos 5 indicadores clave:

  1. Rotación de Inventario: Frecuencia con la que el stock total se vende y se reemplaza en un período.
  2. Productos Top (Ley de Pareto 80/20): Identifica el 20% de tus SKU que genera el 80% de tus ingresos.
  3. Margen de Ganancia Promedio por Categoría: Permite ajustar precios de productos con baja rentabilidad.
  4. Ticket Promedio: Monto promedio invertido por cliente en cada transacción ($\text{Ventas Totales} / \text{Número de Transacciones}$).
  5. Reporte de Mercadería Muerta: Listado de artículos sin movimiento en los últimos 30 a 60 días para liquidar mediante promociones.

7. Errores Críticos que Debes Evitar

  • Uso de anotaciones manuales o cuadernos: Facilita la pérdida de información y promueve el descuadre de inventarios.
  • Mezclar dinero personal con el dinero de la caja: Desvirtúa la contabilidad real del negocio.
  • Falta de actualización de precios tras alzas del proveedor: Reduce el margen comercial de forma imperceptible.
  • Ignorar el control de accesos al sistema: No definir roles restringidos para cajeros o reponedores puede derivar en modificaciones no autorizadas del stock.

Preguntas Frecuentes (FAQ)

¿Cuál es la diferencia entre un software de ventas y un Excel para minimarkets?

Excel es una herramienta útil para listas estáticas, pero carece de actualización en tiempo real, emisión de comprobantes autorizados por SUNAT, integración con escáneres POS y automatización de alertas de stock mínimo. Un software especializado centraliza estos procesos en una sola interfaz segura.

¿Qué margen de ganancia promedio debe manejar un minimarket?

El margen bruto varía según la categoría: en abarrotes suele oscilar entre el 15% y el 25%, mientras que en golosinas, bebidas frías y artículos de cuidado personal puede alcanzar entre un 30% y un 50%.

¿Por qué ocurren los descuadres de caja si el sistema registra todas las ventas?

Los descuadres suelen responder a cobros mal ingresados (marcar efectivo cuando se pagó con Yape), vuelto entregado de forma errónea, salidas de dinero no declaradas para gastos menores o productos cobrados con precios desactualizados.

Conclusión

El éxito sostenible de un minimarket no depende únicamente del volumen diario de clientes, sino del nivel de control que mantengas sobre la operación. Implementar una gestión centralizada que integre catálogo de productos, control automático de inventario, cierres de caja sin errores y emisión de comprobantes electrónicos transformará las ventas diarias en rentabilidad real para tu negocio.
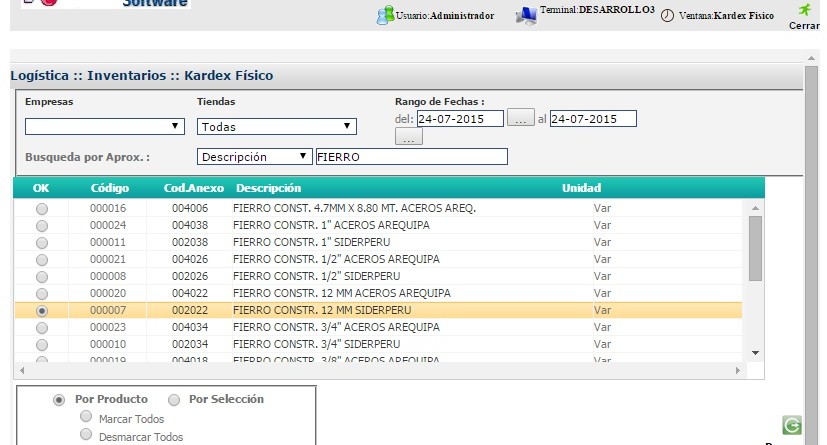
Kardex Fisico comprar venta precio sistemas de software en peru ecuador mexico bolivia colombia chile brasil uruguay paraguay venezuela brazil argentina puerto rico republica dominicana chile

Cómo Gestionar un Minimarket en Perú con Ventas, Inventario y Caja en Orden

Un minimarket en Perú puede registrar ventas continuas durante todo el día y, aún así, cerrar el mes en saldo negativo. ¿Por qué ocurre esto? Ocurre cuando hay bebidas frías agotadas que nadie repuso, un producto que figura en el sistema pero no existe en el estante, una caja chica con descuadres diarios o precios cobrados según el “recuerdo” del cajero.

Este desorden operativo parece imperceptible en los primeros meses, pero con el tiempo mina los márgenes de ganancia, desgasta la relación con los clientes y genera fuga silenciosa de capital.

Para competir con éxito en el sector minorista peruano no basta con contar con productos de alta rotación. La clave operativa está en mantenimiento, control riguroso de ventas, trazabilidad de productos y gestión de caja desde el primer día de apertura.

1. ¿Qué es un Minimarket y Cuál es su Modelo de Negocio?

Un minimarket es un establecimiento minorista de formato pequeño a mediano enfocado en satisfacer la demanda de consumo diario e inmediato de las familias. A diferencia de un supermercado convencional, destaca por su proximidad geográfica, velocidad de atención y una selección estratégica de SKU (Stock Keeping Units).

Categorías Clave de Productos:

  • Abarrotes y primera necesidad: Arroz, aceite, fideos, menestras, azúcar.
  • Bebidas y lácteos: Aguas, gaseosas, cerveza, leche, yogures (cadena de frío activa).
  • Snacks y golosinas: Galletas, chocolates, frutos secos.
  • Limpieza y cuidado personal: Detergentes, desinfectantes, jabones, champú.
  • Perecibles de alta rotación: Pan fresco, embutidos, quesos.
  • Servicios complementarios: Recargas virtuales, pago de servicios o cobro mediante billeteras digitales.

2. Los 3 Pilares Fundamentales para Operar un Minimarket

Para asegurar rentabilidad no basta con abarrotar los anaqueles. La gestión debe sostenerse sobre tres ejes operativos integrados:

[ Control de Productos ] ───► [ Gestión de Inventario ] ───► [ Control de Caja ]
  • Catálogo y SKUs            • Método FIFO (PEPS)             • Cuadre diario
  • Margen de ganancia         • Mermas y vencimientos           • Pagos multicanal
  • Stock mínimo / Reorden     • Trazabilidad de lotes           • Comprobantes SUNAT

A. Registro y Control Técnico de Productos

Un catálogo mal estructurado vicia las ventas, los reportes financieros y los reabastecimientos. Cada producto ingresado al sistema debe contemplar la siguiente ficha de datos:

CampoEjemplo PrácticoImportancia Operativa
SKU / Código InternoBEB-AGU-001Clasificación rápida e identificación en base de datos.
Código de Barras7751234567890Lectura ágil en caja mediante escáner o smartphone.
Nombre DetalladoAgua Sin Gas 625 mlEvita confusiones de presentación con el personal.
Categoría / SubcategoríaBebidas / AguasAnálisis de margen por categoría.
Costo de Compra (Sin IGV)S/ 1.20Base para cálculo de rentabilidad real.
Precio de Venta (Con IGV)S/ 2.00Marcado de precio final al consumidor.
Margen Bruto (%)40%Mide el retorno por unidad vendida.
Stock Actual y Mínimo24 unid. / Mínimo: 10Dispara la alerta de reposición antes del quiebre.
Fecha de VencimientoDD/MM/AAAAControl de rotación por cercanía de caducidad.

3. Control de Inventario: Evita Mermas y Quiebres de Stock

El inventario representa el dinero líquido de tu empresa transformado en mercadería. Un descontrol aquí se traduce en pérdidas por vencimiento o en quiebres de stock (no tener el producto cuando el cliente lo busca), lo cual deriva en la pérdida del cliente frente a la competencia directa.

A. Implementación del Método FIFO (PEPS)

En el sector minorista es indispensable la regla FIFO (First In, First Out / Primero en Entrar, Primero en Salir). La mercadería con fecha de vencimiento más próxima debe ubicarse al frente del anaquel o congelador para garantizar su salida prioritaria.

B. Gestión de Mermas

Debes categorizar y registrar mensualmente las pérdidas causadas por:

  1. Mermas por vencimiento: Productos caducados en góndola.
  2. Mermas por daño físico: Empaques rotos o latas abolladas en almacén.
  3. Mermas por descuadre/fuga: Pérdidas no justificadas (robo hormiga o error de digitación).

C. Configuración de Stock Mínimo y Punto de Reorden

Determina el nivel crítico de cada producto para emitir órdenes de compra automáticas o alertas a proveedores:

  • Fórmula simplificada: $\text{Stock Mínimo} = (\text{Venta Promedio Diaria} \times \text{Tiempo de Entrega del Proveedor en Días}) + \text{Stock de Seguridad}$
ProductoVenta Diaria PromedioTiempo ProveedorStock de SeguridadStock Mínimo Sugerido
Leche Evaporada 400g15 unid.2 días5 unid.35 unidades
Aceite Vegetal 1L8 unid.3 días4 unid.28 unidades

4. El Punto de Venta (POS) y la Gestión Eficiente de Caja

El punto de venta es el punto de contacto directo entre la mercadería y el flujo de caja. Atender con lentitud en horas pico genera filas innecesarias y abandono de compra.

Requisitos Operativos del Terminal POS:

  • Lectura Omni-canal: Compatibilidad con lectores de códigos de barras físicos o cámaras móviles.
  • Integración con Billeteras Digitales: Registro directo de pagos con Yape, Plin, tarjetas de débito/crédito y efectivo.
  • Descuento de Stock en Tiempo Real: Cada unidad cobrada debe rebajarse automáticamente del inventario general.

Protocolo de Cierre Diario de Caja (Arqueo)

El arqueo de caja debe ejecutarse sin falta al finalizar cada turno o jornada laboral para detectar inconsistencias:

$$\text{Saldo Final Teórico} = \text{Monto Inicial (Fondo)} + \text{Ventas en Efectivo} + \text{Ingresos Varios} – \text{Egresos / Salidas de Caja}$$

Desglose para el Cuadre Diario:

  1. Conteo de Efectivo en Físico: Monedas y billetes.
  2. Reporte de Lote POS: Vouchers de tarjetas de crédito/débito.
  3. Reporte de Transferencias Digitales: Verificación de capturas o notificaciones de Yape/Plin.
  4. Registro de Comprobantes de Gastos Menores: Pagos a proveedores al contado o compra de insumos de limpieza.

5. Facturación Electrónica en Perú (Cumplimiento SUNAT)

Operar formalmente en Perú exige la emisión de comprobantes de pago electrónicos vinculados a los requerimientos de la SUNAT.

  • Boletas de Venta Electrónicas: Emitidas al consumidor final.
  • Facturas Electrónicas: Solicitadas por clientes corporativos o empresas para sustentar costo o gasto (crédito fiscal).

Consejo Técnico: El software de ventas que elijas debe integrarse de forma nativa o vía API con los PSE/OSE autorizados por la SUNAT para garantizar la validación inmediata de los comprobantes, evitando sanciones impositivas o cierres temporales.

6. Reportes e Indicadores Clave (KPIs) para Minimarkets

Gestionar sobre la base de datos precisos elimina la especulación. Revisa semanal y mensualmente estos 5 indicadores clave:

  1. Rotación de Inventario: Frecuencia con la que el stock total se vende y se reemplaza en un período.
  2. Productos Top (Ley de Pareto 80/20): Identifica el 20% de tus SKU que genera el 80% de tus ingresos.
  3. Margen de Ganancia Promedio por Categoría: Permite ajustar precios de productos con baja rentabilidad.
  4. Ticket Promedio: Monto promedio invertido por cliente en cada transacción ($\text{Ventas Totales} / \text{Número de Transacciones}$).
  5. Reporte de Mercadería Muerta: Listado de artículos sin movimiento en los últimos 30 a 60 días para liquidar mediante promociones.

7. Errores Críticos que Debes Evitar

  • Uso de anotaciones manuales o cuadernos: Facilita la pérdida de información y promueve el descuadre de inventarios.
  • Mezclar dinero personal con el dinero de la caja: Desvirtúa la contabilidad real del negocio.
  • Falta de actualización de precios tras alzas del proveedor: Reduce el margen comercial de forma imperceptible.
  • Ignorar el control de accesos al sistema: No definir roles restringidos para cajeros o reponedores puede derivar en modificaciones no autorizadas del stock.

Preguntas Frecuentes (FAQ)

¿Cuál es la diferencia entre un software de ventas y un Excel para minimarkets?

Excel es una herramienta útil para listas estáticas, pero carece de actualización en tiempo real, emisión de comprobantes autorizados por SUNAT, integración con escáneres POS y automatización de alertas de stock mínimo. Un software de inventario especializado centraliza estos procesos en una sola interfaz segura.

¿Qué margen de ganancia promedio debe manejar un minimarket?

El margen bruto varía según la categoría: en abarrotes suele oscilar entre el 15% y el 25%, mientras que en golosinas, bebidas frías y artículos de cuidado personal puede alcanzar entre un 30% y un 50%.

¿Por qué ocurren los descuadres de caja si el sistema registra todas las ventas?

Los descuadres suelen responder a cobros mal ingresados (marcar efectivo cuando se pagó con Yape), vuelto entregado de forma errónea, salidas de dinero no declaradas para gastos menores o productos cobrados con precios desactualizados.

Conclusión

El éxito sostenible de un minimarket no depende únicamente del volumen diario de clientes, sino del nivel de control que mantengas sobre la operación. Implementar una gestión centralizada que integre catálogo de productos, control automático de inventario, cierres de caja sin errores y emisión de comprobantes electrónicos transformará las ventas diarias en rentabilidad real para tu negocio.
Software para negocios de ropa

Confección Textil: Cómo Controlar Pedidos, Inventarios y Variantes

Un cliente solicita 50 polos. Otro quiere exactamente el mismo modelo, pero distribuido en distintas tallas y colores. Mientras tanto, en el taller reina la incertidumbre: nadie tiene claro cuántos metros de tela quedan, cuál es la prioridad de entrega o cuántas prendas terminadas están listas en el almacén.

Este caos operativo es una de las señales más claras de que un negocio de confección textil ha comenzado a crecer. El cuello de botella rara vez radica en la capacidad de costura, sino en la falta de control unificado sobre los productos, los pedidos, las materias primas y el stock real.

Organizar estos procesos no es un lujo administrativo; es la clave fundamental para cumplir plazos de entrega, minimizar mermas, calcular márgenes reales de rentabilidad y escalar el negocio de manera sostenible.

1. Fundamentos de la Gestión en la Confección Textil

La confección textil es el proceso industrial y artesanal mediante el cual los rollos de tela y los avíos se transforman en prendas de vestir listas para el consumidor o para marcas corporativas. Este ciclo integral incluye:

  • Diseño y patronaje: Creación de moldes y escalado de tallas.
  • Corte: Aprovechamiento óptimo del tejido (tizado y corte).
  • Costura y ensamblaje: Unión de piezas según especificaciones técnicas.
  • Estampado, bordado y acabados: Personalización y detalles finales.
  • Control de calidad y empaque: Revisión de defectos y embolsado.

Ya sea que produzcas por unidades bajo demanda, por colecciones de temporada o mediante grandes lotes corporativos, tu taller o marca necesita sincronizar tres pilares esenciales: el catálogo de productos, los pedidos en curso y el inventario disponible.

2. Por qué se desordena la operación en un taller o marca de ropa

A medida que el catálogo de modelos y la cartera de clientes aumentan, la gestión manual colapsa. Una sola prenda (por ejemplo, un polo básico) se multiplica exponencialmente si consideramos su matriz de tallas, colores, tipos de tela y cortes.

Cuando se carece de un sistema centralizado, surgen dolores de cabeza recurrentes:

  • Pedidos fragmentados: Acuerdos comerciales confinados exclusivamente a hilos de WhatsApp o chats informales.
  • Ceguera de inventario: Venta de tallas agotadas o desconocimiento del stock real de hilos, elásticos y botones.
  • Disparidad de precios: Variabilidad en las tarifas ofrecidas a distintos clientes por el mismo producto.
  • Desfase en producción: Prendas terminadas que físicamente están en el taller pero digitalmente figuran como “pendientes”.
  • Imposibilidad de calcular costos: Margen de ganancia desconocido por modelo debido a mermas de tela no registradas.

Depender de cuadernos, mensajes dispersos o planillas de Excel desactualizadas impide ver con claridad el rendimiento real del negocio.

3. Cómo estructurar tu catálogo por modelo, talla y color (Matriz de Variantes)

El pilar de un buen control informático y físico es la estructuración de un catálogo maestro con variantes (SKU). Cada combinación única de atributos debe poseer su propio código identificador.

Código SKUProductoColorTallaStock Crítico
POL-BAS-NEG-SPolo básicoNegroS5
POL-BAS-NEG-MPolo básicoNegroM8
POL-BAS-BLA-MPolo básicoBlancoM5
POL-BAS-BLA-LPolo básicoBlancoL10

Manejar 10 polos negros de forma genérica es un error común; tener 10 unidades globales no significa que todas las tallas estén disponibles.

Cada ficha de producto debe contemplar:

  • Categoría o colección de temporada.
  • Precios diferenciados (por mayor y menor).
  • Costo de producción estimado (materiales + mano de obra).
  • Stock disponible actual y umbral de stock mínimo (alertas de reorden).
  • Fotografía de referencia y ubicación física en almacén (estante / box).

4. Control de Pedidos de Confección: Del WhatsApp al Flujo Comercial

Un pedido textil profesional no debe descansar únicamente en la memoria o en una conversación de mensajería. Es indispensable registrar una orden detallada que contenga:

  1. Información del cliente: Datos de contacto y facturación.
  2. Especificaciones técnicas: Modelo, cantidad total, desglose por tallas/colores y requerimientos de arte (muestras de serigrafía, tipos de bordado, etiquetas personalizadas).
  3. Condiciones financieras: Precio acordado, adelanto o seña recibida, y saldo pendiente de cobro.
  4. Logística: Fecha límite de entrega pactada.

Estados del flujo de producción y entrega

Asignar un estado claro evita confusiones en el taller:

  • Pendiente de confirmación (a la espera del adelanto económico).
  • Confirmado (aprobación de muestras o fichas técnicas).
  • En producción (etapas internas: corte, costura, acabados).
  • En control de calidad / revisión.
  • Listo para entrega / despacho.
  • Entregado.

Antes de iniciar cualquier lote de fabricación, es fundamental emitir una cotización o orden de trabajo formal que blinde los acuerdos comerciales con el cliente.

5. Los Tres Tipos de Inventario en la Industria Textil

Para mantener las finanzas sanas y evitar paradas de producción, un negocio textil debe segmentar su control de existencias en tres categorías clave:

  • Inventario de Materias Primas: Insumos básicos como rollos de tela (jersey, piqué, fleece, etc.), hilos de coser, cierres, botones, etiquetas de composición, elásticos y materiales de empaque. Se controlan en unidades métricas (metros, kilogramos o rollos enteros).
  • Inventario en Proceso (WIP): Prendas que ya absorbieron costos de material y tiempo de corte, pero que aún se encuentran en las líneas de costura, estampado o esperando acabados.
  • Inventario de Productos Terminados: El stock listo para la venta o despacho inmediato, clasificado rigurosamente por modelo, variante y ubicación física.

Fórmula clave de control:

Stock Disponible=Stock Inicial+Entradas (Produccioˊn/Compras)−Ventas/Despachos−Mermas y Peˊrdidas\text{Stock Disponible} = \text{Stock Inicial} + \text{Entradas (Producción/Compras)} – \text{Ventas/Despachos} – \text{Mermas y Pérdidas}Stock Disponible=Stock Inicial+Entradas (Produccioˊn/Compras)−Ventas/Despachos−Mermas y Peˊrdidas

Es vital auditar y registrar de forma sistemática las mermas por errores de corte, muestras destinadas a sesiones fotográficas corporativas y prendas defectuosas de fábrica que ya no forman parte del stock comercializable.

6. Ejemplo Práctico: Matriz de Control para Lotes de Producción

Imagina un pedido corporativo de 60 polos institucionales. Un reporte global que indique simplemente “42 terminados” es insuficiente para tomar decisiones operativas en el taller:

TallaPedidos SolicitadosTerminados (Stock Real)Pendientes de Costura
S10100
M20155
L20128
XL1055
Total604218

Este nivel de desglose por talla y variante permite detectar de inmediato qué parte del lote está incompleta, optimizando las prioridades de las máquinas de coser o el área de serigrafía. En operaciones con cientos de referencias, el uso de lectores de códigos de barras o pistolas conectadas al sistema agiliza el registro de entradas y salidas de forma notable.

7. Reportes Clave para Tomar Decisiones Rentables

Un software de inventarios o sistema de gestión eficiente debe arrojar métricas automatizadas que visibilicen la salud financiera y comercial del taller:

  • Reporte de pedidos pendientes y plazos críticos: Para evitar multas o incumplimientos con clientes.
  • Top de productos y variantes más vendidas: Identifica rápidamente qué colores y tallas mueven el flujo de caja.
  • Análisis de rotación de stock: Detecta telas o prendas “dormidas” que solo ocupan espacio físico valioso.
  • Costos y márgenes reales por modelo: Evalúa si el precio de venta cubre adecuadamente la fluctuación de insumos.

8. Cómo un Software de Gestión Transforma tu Negocio Textil

Centralizar las operaciones mediante un sistema digital especializado en ventas e inventarios elimina la dependencia de múltiples planillas desconectadas.

Al integrar tu punto de venta (TPV) con el control de inventario:

  • Cada venta ejecutada descuenta de forma automática el stock exacto de la variante vendida (modelo, color y talla).
  • El área comercial y el área de producción comparten datos en tiempo real.
  • Plataformas como PROLYAM permiten registrar ventas de forma ágil, controlar stocks multitienda o multialmacén, gestionar variantes complejas y emitir comprobantes electrónicos de manera formal, separando con claridad la gestión comercial de la ejecución del taller.

Preguntas Frecuentes (FAQ)

¿Qué comprende exactamente la cadena de valor en la confección textil?

Abarca desde la fase creativa (diseño y patronaje) hasta la transformación industrial (corte, costura, estampados, bordados, acabados) y los procesos logísticos finales de control de calidad y empaque.

¿Cuál es la mejor forma de controlar los pedidos de producción?

Lo ideal es digitalizar cada orden registrando los datos del cliente, las cantidades exactas desglosadas por variantes, los anticipos económicos, la fecha de entrega y el estado del proceso (en corte, en costura, en acabado o listo).

¿Cómo se debe clasificar el inventario de una empresa textil?

Se divide fundamentalmente en tres bloques: materias primas (telas, hilos, avíos), inventario en proceso (prendas a medio terminar en el taller) y productos terminados listos para la comercialización.

¿Cómo evitar confusiones con las tallas y los colores de una prenda?

Implementando un sistema de códigos únicos (SKU) donde cada combinación de atributo (ej. polo negro talla M frente a polo blanco talla M) represente un producto independiente dentro de la base de datos de inventario.

Software de Gestión Inmobiliaria

Cómo hacer descuentos sin perder ganancia

En el competitivo entorno comercial de hoy, una promoción agresiva puede convertirse en un arma de doble filo. Un descuento bien planificado ayuda a incrementar las ventas, liberar espacio en almacén y captar nuevos clientes. Sin embargo, lanzar rebajas sin revisar la estructura de costos conduce a la “trampa del volumen”: vender mucho, trabajar el doble y ganar poco o nada.

La pregunta inicial antes de configurar una campaña de ofertas jamás debe ser “¿qué porcentaje de descuento pongo?”, sino “¿cuál es el objetivo financiero y de inventario que busco alcanzar?”.

1. ¿Cuándo conviene realmente aplicar descuentos en tu negocio?

No todos los productos del catálogo requieren promociones, ni todas las ofertas deben apuntar al mismo objetivo estratégico. La señal para activar una rebaja debe provenir del análisis de datos internos de la empresa.

Casos de uso estratégicos para activar promociones:

  • Liberación de inventario obsoleto o de baja rotación: Evita que el capital de trabajo quede paralizado en mercadería que pierde valor con el tiempo.
  • Liquidación de temporada: Acelera la salida de colecciones pasadas para financiar la adquisición de nuevo stock.
  • Adquisición de nuevos clientes (Customer Acquisition): Utiliza productos de alta demanda a precio promocional para captar clientes que luego realizarán compras recurrentes.
  • Aumento del Ticket Promedio (AOV): Diseña promociones condicionadas (ej. “Lleva 3 y paga 2” o “Envío gratis a partir de S/ 150”).
  • Impulso a categorías complementarias: Utiliza productos estrella como gancho para mover líneas de menor visibilidad.

2. Cómo calcular el descuento máximo permitido sin comprometer tu margen

El descuento más atractivo para el consumidor no siempre es el más sostenible para las finanzas de tu empresa. Antes de modificar una etiqueta de precio, es imprescindible calcular la estructura real de costos por unidad.

Variables clave a considerar:

  1. Costo de Adquisición o Producción (COGS): Lo que cuesta comprar o fabricar el producto.
  2. Costos Ocultos y Operativos: Comisiones de pasarelas de pago (Visa, Mastercard, Yape, Plin), costos de empaque y flete promocional.
  3. Precio de Venta Regular (PVR).
  4. Margen Bruto Deseado: El dinero sobrante tras cubrir los costos directos, necesario para pagar costos fijos (alquiler, planillas, servicios).

Ejemplo práctico desglosado:

Concepto FinancieroMonto (S/)Descripción / Impacto
Costo del ProductoS/ 60.00Costo directo de compra o fabricación.
Comisión de Pago y EmpaqueS/ 5.00Costos variables por transacción.
Costo Total UnitarioS/ 65.00Base mínima real de costo.
Precio de Venta RegularS/ 100.00Precio de lista.
Margen Bruto Real (Sin oferta)S/ 35.0035% de margen sobre precio regular.
Descuento del 20%S/ 20.00Precio promocional: S/ 80.00.
Ganancia Neta por OfertaS/ 15.00Retienes margen positivo y cubres costos.
Descuento del 40%S/ 40.00Precio promocional: S/ 60.00.
Resultado Financiero– S/ 5.00Pérdida neta por unidad vendida.

Como demuestra la tabla, un descuento aparente del 40% que no contempla los costos variables de la transacción (pasarelas y empaque) transforma una venta en una pérdida directa. Como recomienda PROLYAM, ninguna promoción debe situarse por debajo del margen mínimo de seguridad del negocio.

3. El rol del inventario en la toma de decisiones de precio

Mantener mercadería detenida durante meses en almacén genera costos ocultos de almacenamiento, riesgo de mermas y pérdida de costo de oportunidad. En muchas ocasiones, vender un producto al costo (o con un margen mínimo) es una decisión más rentable que mantenerlo inmovilizado.

Preguntas clave antes de promocionar un stock:

  • Días de inventario (Inventory Turnover Ratio): ¿Cuántos días lleva el producto sin registrar movimientos?
  • Profundidad de stock: ¿Cuántas unidades restan y cuál es su tasa de obsolescencia?
  • Costo de oportunidad del capital: Si recuperas la inversión de este producto lento hoy, ¿cuánto margen podrías generar reinvirtiéndolo en un producto de alta rotación?

El uso de un software de gestión o ERP inventario permite auditar la rotación en tiempo real y programar alertas de reabastecimiento o liquidación oportuna.

4. Segmentación del catálogo: Matriz de descuentos por categoría

Lanzar una campaña publicitaria con el mensaje “Hasta 50% de descuento” no implica aplicar un rebaja plana a todo el catálogo. Una arquitectura de precios inteligente distribuye los descuentos estratégicamente:

                          [ Catálogo de Productos ]
                                      │
        ┌─────────────────┬───────────┴───────────┬─────────────────┐
        ▼                 ▼                       ▼                 ▼
[Productos Gancho]  [Generadores de Margen]  [Stock Lento]  [Complementarios]
 ✦ Rebaja agresiva   ✦ Sin descuento          ✦ Descuento    ✦ Venta cruzada
 ✦ Atraen tráfico    ✦ Sostienen el beneficio   profundo     ✦ Aumentan el ticket
  1. Productos Gancho (Tráfico): Artículos de alta demanda con rebajas agresivas. Atraen al cliente a la tienda o e-commerce.
  2. Generadores de Margen (Rentabilidad): Productos estrella o novedades que conservan su precio regular y absorben la diferencia promocional.
  3. Productos de Liquidación (Cash Flow): Artículos de temporadas anteriores o baja rotación que requieren descuentos profundos para liberar capital.
  4. Productos Complementarios (Cross-selling): Accesorios o complementos añadidos al carrito para aumentar el valor total del pedido.

5. Análisis de datos históricos: El antídoto contra las promociones a ciegas

Antes de publicar cualquier oferta, analiza el historial de ventas anterior para evitar distorsiones en el comportamiento del consumidor.

Métricas a auditar en campañas previas:

  • Unidades vendidas vs. Rentabilidad total: Si las ventas subieron un 40% pero el margen neto cayó un 15%, la promoción sacrificó valor.
  • Comportamiento del carrito: ¿Los compradores adquirieron únicamente el producto rebajado o agregaron artículos a precio regular?
  • Patrones temporales: Identifica los días y horas con picos de tráfico para concentrar los esfuerzos publicitarios.

6. Métricas esenciales (KPIs) para evaluar la eficacia de una oferta

La efectividad de una campaña no se mide de forma aislada por el volumen de facturación. Se requiere un cuadro de mando integral:

Indicador (KPI)DefiniciónDiagnóstico Estratégico
Margen Bruto ConsolidadoUtilidad restante tras restar todos los costos variables.Muestra si la campaña generó beneficio real o solo movimiento de caja.
Ticket Promedio (AOV)Valor medio gastado por cada cliente por transacción.Evalúa si las estrategias de venta cruzada (cross-selling) funcionaron.
Costo de Adquisición (CAC)Inversión en marketing dividida entre nuevos clientes.Mide el costo real de captar consumidores a través de la oferta.
Tasa de Recompra (LTV)Porcentaje de clientes nuevos que vuelven a comprar.Determina si la promoción atrajo clientes leales o cazadores de ofertas.

7. Alternativas estratégicas a los descuentos directos de precio

Depender continuamente de los descuentos por porcentaje destruye el posicionamiento de marca y acostumbra al consumidor a comprar únicamente en periodos promocionales.

Estrategias promocionales de alto valor percibido:

  • Packs o Bundling: Agrupa un producto de alta rotación con uno de baja salida a un precio combinado atractivo.
  • Promociones por volumen: Aplica descuentos progresivos (“Lleva 2 por X, lleva 3 por Y”).
  • Valor agregado no monetario: Ofrece envío gratuito, garantías extendidas, regalos por compra mínima o puntos de fidelización.
  • Ventas privadas o exclusivas: Accesos anticipados a promociones para clientes recurrentes (VIP), protegiendo el margen frente al público general.

8. Cómo la tecnología simplifica el control de promociones

Gestionar descuentos de forma manual mediante hojas de cálculo incrementa el riesgo de errores en la marcación de precios y descontrol en los inventarios. La implementación de un sistema de gestión de ventas e inventario como PROLYAM permite:

  • Centralizar el control de stock en múltiples sucursales o canales e-commerce.
  • Visualizar en tiempo real los márgenes netos por producto antes y después de aplicar promociones.
  • Obtener reportes automatizados sobre los artículos con menor rotación para planificar liquidaciones oportunas.
  • Analizar el impacto real de cada campaña comercial sobre el flujo de caja del negocio.

Preguntas frecuentes (FAQ) sobre gestión de descuentos

¿Cuál es la fórmula para calcular el precio promocional con margen protegido?

$$\text{Precio Promocional} = \frac{\text{Costo Total del Producto}}{1 – \text{Margen Mínimo Deseado (\%)}}$$

Esta fórmula garantiza que, independientemente del descuento aplicado sobre el precio de lista, el precio final nunca caiga por debajo de la rentabilidad mínima exigida.

¿Un descuento siempre reduce la ganancia del negocio?

Reduce el margen porcentual por unidad, pero puede aumentar la ganancia en masa monetaria total si logra multiplicar el volumen de ventas, elevar el ticket promedio mediante ventas cruzadas o reducir los costos fijados por inventario inmovilizado.

¿Qué riesgos existen al mantener promociones continuas?

Erosiona el valor percibido de la marca, acostumbra a los clientes a esperar ofertas para comprar y reduce drásticamente el margen operativo, haciendo vulnerable al negocio ante incrementos en los costos de proveedores o logística.