Boleta Electrónica vs Factura en Perú
La duda aparece justo cuando un negocio empieza a formalizarse de verdad. Llega un comprador, paga y hace la pregunta del millón: “¿Me das boleta o factura?”.
Si no tienes clara la normativa ni la utilidad de cada comprobante, puedes terminar emitiendo el documento equivocado, afectando la contabilidad de tu cliente o la de tu propio negocio.
La respuesta rápida es directa: la boleta de venta electrónica se emite, por regla general, en operaciones con consumidor final; mientras que la factura electrónica se utiliza cuando el comprador tiene RUC y requiere sustentar crédito fiscal, costo o gasto para efectos tributarios ante la SUNAT.
Criterio de Decisión Rápida (En 10 Segundos)
Para elegir el comprobante correcto de forma instantánea, enfócate en el destinatario de la venta:
- Emite Boleta Electrónica: Si vendes a una persona natural que adquiere el bien o servicio para su consumo personal.
- Emite Factura Electrónica: Si vendes a una empresa, persona jurídica o persona natural con negocio (RUC 10 o 20) que necesita deducir impuestos.
La Superintendencia Nacional de Aduanas y de Administración Tributaria (SUNAT) establece que la boleta de venta no permite ejercer el derecho al crédito fiscal del IGV (18%) ni sustentar costo o gasto deducible para el Impuesto a la Renta (salvo excepciones legales muy específicas como el Régimen Único Simplificado – NRUS en ciertos límites). En cambio, la factura sí posee plenos efectos tributarios.
El Error Más Común: Confundir el Monto con el Tipo de Cliente
Muchos emprendedores asumen erróneamente que la diferencia entre emitir boleta o factura depende del monto total de la venta. Esto es un mito.
La variable determinante no es la cantidad de dinero, sino la identidad tributaria del adquirente y el uso que le dará a la compra:
- La Factura Electrónica: De acuerdo con el Reglamento de Comprobantes de Pago de la SUNAT, solo puede emitirse a favor de adquirentes que cuenten con un número de RUC activo y habido.
- La Boleta de Venta Electrónica: Está diseñada para operaciones con el público general. (Nota operativa: Si el importe total de la boleta supera los S/ 700.00, es obligatorio consigned los datos de identificación del comprador: DNI, CE, Pasaporte o RUC).
Tres Escenarios Reales de Negocio
Escenario 1: Tienda minorista o e-commerce enfocado en cliente final (B2C)
Le vendes una prenda de vestir a una persona para su uso personal.
- Comprobante a emitir: Boleta electrónica. Es la salida natural para ventas al consumidor final.
Escenario 2: Distribuidora o prestador de servicios a empresas (B2B)
Vendes insumos de oficina o prestas servicios de consultoría a una empresa constituida.
- Comprobante a emitir: Factura electrónica. La empresa necesita registrar el IGV como crédito fiscal y deducir la compra de sus ingresos brutos anuales para pagar menos Impuesto a la Renta.
Escenario 3: Negocio multicanal o híbrido en crecimiento
Atiendes tanto a amas de casa como a restaurantes o corporativos pequeños.
- Solución operativa: Más allá del cumplimiento fiscal, necesitas un sistema de emisión electrónica (SEE) centralizado que te permita emitir ambos documentos en segundos sin desincronizar tu stock ni tus reportes diarios de caja.
Cuadro Comparativo: Boleta vs. Factura Electrónica
| Característica / Criterio | Boleta Electrónica | Factura Electrónica |
| Público Objetivo | Consumidor final / Persona natural. | Empresas, profesionales independientes y personas naturales con negocio. |
| Identificación requerida | Opcional (Obligatorio DNI/CE si supera los S/ 700). | Obligatorio registrar RUC activo y razón social. |
| Crédito Fiscal del IGV | No otorga derecho a crédito fiscal. | Sí permite compensar el IGV de tus ventas con el de tus compras. |
| Deducción de Costos y Gastos | No deduce Impuesto a la Renta (salvo excepciones del NRUS). | Sí deduce costo o gasto operativo para el Impuesto a la Renta. |
| Integración con Sistemas (POS) | Alta velocidad de emisión para punto de venta. | Requiere validación de RUC ante padrones de SUNAT. |
Análisis de Ventajas y Desventajas (Opinión Experta)
Boleta Electrónica
- Ventajas: Aporta velocidad y agilidad en caja. Ideal para negocios con alto tráfico y volumen transaccional diario.
- Desventajas: No sirve para clientes corporativos. Si un cliente corporativo recibe una boleta por error, no podrá utilizarla contablemente, lo que puede generar reclamos o refacturaciones.
Factura Electrónica
- Ventajas: Brinda respaldo tributario completo a tus clientes corporativos y abre las puertas para venderle a medianas y grandes empresas. Permite operar mediante Factoring (convertir la factura negociable a crédito en liquidez inmediata).
- Desventajas: Exige mayor rigor en la toma de datos. SUNAT valida de forma estricta que el RUC exista y que la condición del contribuyente no sea No Habido.
¿Tu Negocio Evoluciona hacia B2C o B2B?
Evaluar la dirección de tu negocio te ayudará a anticipar la carga administrativa de tu facturación:
- Si tu estrategia es B2C (Business to Consumer) —como un minimarket, peluquería, cafetería o marca de ropa—, emitirás un volumen abrumador de boletas de venta.
- Si tu estrategia migra a B2B (Business to Business) —distribución al por mayor, servicios profesionales, proveedores del Estado o contratos corporativos—, la factura se convertirá en tu herramienta transaccional diaria.
Ver los comprobantes como parte estratégica de tu modelo comerciales evita que los consideres meros trámites tributarios.
Herramientas de Emisión en Perú: De la SUNAT a los Sistemas de Gestión
Existen distintas alternativas para emitir tus comprobantes de pago electrónicos según la escala de tu empresa:
- App Emprender y Clave SOL (SUNAT): Herramientas gratuitas provistas por el administrador tributario. Permiten emitir facturas, boletas, notas de crédito y débito sin costo. Son funcionales para microempresas con bajo volumen de comprobantes diarios.
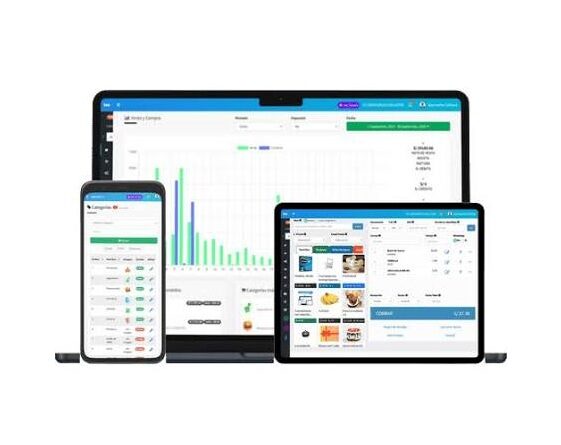
- Sistemas de Facturación Comercial Integrados (ej. PROLYAM Perú): Cuando la operación crece y se automatiza, emitir comprobantes directamente desde la web de SUNAT se vuelve ineficiente. Plataformas de gestión como PROLYAM permiten emitir boletas y facturas electrónicas en segundos, sincronizando las ventas en tiempo real con el control de inventarios y los canales e-commerce. Además, estos sistemas automatizan la validación de RUCs y adaptan las exigencias de datos en caja según la normativa vigente.
Preguntas Frecuentes (FAQs)
1. ¿Cuál es la diferencia principal entre boleta electrónica y factura?
La boleta se emite al consumidor final y no otorga beneficio tributario. La factura se emite a adquirentes identificados con RUC para respaldar crédito fiscal del IGV y costos o gastos deducibles.
2. ¿Cuándo debo emitir boleta electrónica obligatoriamente?
Debes emitirla al realizar ventas de bienes o prestación de servicios a personas naturales que actúan como consumidores finales.
3. ¿Cuándo es obligatorio emitir factura electrónica en Perú?
Cuando el comprador cuenta con RUC y solicita explícitamente el documento para incluir la compra dentro de su contabilidad formal.
4. ¿Una boleta electrónica sirve para descontar el IGV?
No. Por regla general, las boletas electrónicas no otorgan derecho a crédito fiscal de IGV a favor del comprador.
5. ¿Puedo emitir una factura electrónica registrando solo un DNI?
No. SUNAT exige de forma estricta que las facturas estén asociadas a un número de RUC válido.
6. ¿A partir de qué monto en boleta se debe exigir el DNI del cliente?
En Perú, si el monto total de la boleta de venta electrónica es igual o superior a S/ 700.00, es obligatorio consignar el número de documento de identidad (DNI, CE, RUC o Pasaporte) y nombres completos del comprador.
7. ¿Qué comprobante debe emitir un negocio B2B?
Un negocio que vende de empresa a empresa (B2B) debe emitir principalmente facturas electrónicas, ya que sus clientes requerirán sustentar tributariamente cada operación.
8. ¿PROLYAM permite emitir tanto boletas como facturas electrónicas en Perú?
Sí. PROLYAM está homologado por la SUNAT como Sistema de Emisión Electrónica y permite generar ambos comprobantes integrados con el inventario y el punto de venta.
9. ¿Qué pasa si me equivoco y emito boleta en lugar de factura?
Deberás anular la boleta electrónica mediante una Nota de Crédito Electrónica o comunicación de baja (según corresponda el canal de emisión) y proceder a generar la factura electrónica correcta con los datos del RUC del cliente.
10. ¿Por qué es recomendable utilizar un software punto de venta POS que gestione ambos comprobantes?
Porque agiliza la atención al cliente en el punto de venta, previene errores humanos en la toma de datos fiscales, actualiza el stock automáticamente y centraliza los reportes contables del negocio.





Deja una respuesta