(Page 2)

Sistema de código de barras para comercio

Lector de código de barras desde el celular

En muchos negocios, el verdadero reto no es vender más, sino saber con precisión qué hay en stock, qué se vendió y qué requiere reabastecimiento inmediato.

La escena es habitual: un cliente pregunta por una variante específica, el vendedor busca en un libro de registro o en una hoja de Excel desactualizada, alguien camina hacia el almacén para verificar físicamente y, tras varios minutos, nadie ofrece una respuesta certera.

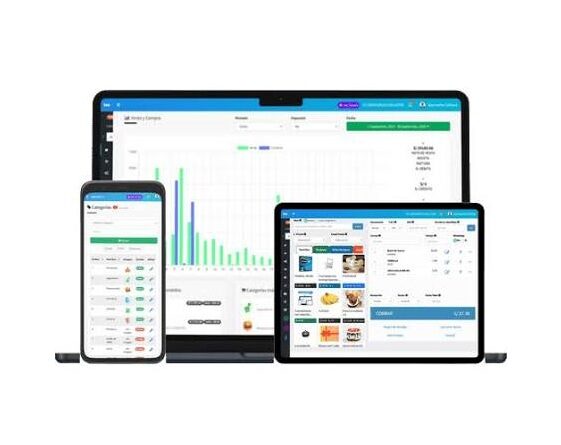
Depender de procesos manuales genera fricción operativa, pérdidas de ventas y errores en el recuento. Implementar un lector de código de barras desde el celular transforma cualquier dispositivo móvil en una terminal de captura de datos en tiempo real. En el mercado actual, plataformas omnicanal como PROLYAM permiten realizar tomas de inventario, auditar stock y procesar ventas en el Punto de Venta (POS) escaneando directamente desde la cámara del smartphone.

1. SKU vs. Código de Barras: ¿Cuál es la Diferencia y Cómo se Relacionan?

Aunque con frecuencia se utilizan como términos intercambiables, el SKU y el código de barras cumplen funciones completamente distintas dentro del control de inventarios:

  • SKU (Stock Keeping Unit): Es un código alfanumérico de uso estrictamente interno. Sirve para clasificar y organizar la jerarquía del catálogo dentro del sistema (por ejemplo, REM-NEGRO-L para una remera negra talla L). Si se deja en blanco, el software de inventario puede asignarlo automáticamente.
  • Código de Barras (EAN-13, UPC, Code 128): Es una representación gráfica de líneas paralelas y espacios (o códigos QR / DataMatrix) que codifica una secuencia numérica o alfanumérica. Está diseñado para ser leído ópticamente por un escáner o la cámara de un celular.
ConceptoTipo de IdentificadorUso PrincipalEjemplo
SKUAlfanumérico internoOrganización interna, reportes de compras y catálogoCAL-ZAP-42-AZ
Código de BarrasEstándar visual (EAN / UPC)Lectura óptica rápida en caja, recepción de mercancía e inventarios7751234567890

La Regla de Oro: Variantes Únicas

Para garantizar la trazabilidad de los productos, cada variante (color, talla, sabor, presentación) debe contar con un SKU único y un código de barras exclusivo. Si dos productos distintos comparten el mismo código, el sistema registrará salidas incorrectas, descuadrando el stock real.

2. El Impacto Operativo de Escanear desde el Celular

El beneficio principal de usar un teléfono móvil como escáner es la reducción del tiempo entre la búsqueda y la ejecución.

Cuando la gestión depende de búsquedas por texto o memoria de los empleados, el margen de error aumenta proporcionalmente a la cantidad de referencias (SKUs) en catálogo.

[Búsqueda Manual / Excel] ──> Selección susceptible a error ──> Registro diferido (Silos de datos)
[Escaneo Móvil con PROLYAM] ──> Identificación directa (Variante) ──> Sincronización instantánea en la Nube

Ventajas de la Lectura Móvil de Códigos de Barras:

  1. Reducción del Tasa de Error Humano: Elimina fallas tipográficas al digitar códigos largos manualmente.
  2. Movilidad Total en Almacén (WMS Ligero): Permite hacer inventarios cíclicos o recepción de mercancía sin estar atado a una computadora de escritorio o a un lector industrial con cable.
  3. Reducción de Costos Operativos (CAPEX): Aprovecha los smartphones del equipo de trabajo, evitando la inversión inicial en hardware especializado de recolección de datos (Pistolas Zebra/Honeywell o Colectores de Datos).

3. Optimización del Punto de Venta (POS) y Venta Omnicanal

El escaneo desde el celular no se limita a la toma de stock en bodega; es un motor directo para acelerar el checkout en el punto de venta.

En el sistema de caja de PROLYAM, el cajero o vendedor puede agregar productos a la boleta o factura electrónica de tres formas:

  1. Escaneando el código de barras impreso en el empaque mediante el lector o la cámara del dispositivo móvil.
  2. Ingresando el SKU directamente.
  3. Buscando por palabras clave en el catálogo digital.

Sincronización Omnicanal Instantánea

Cuando se realiza una venta en la tienda física escaneando el producto, la plataforma descuenta el ítem en tiempo real tanto para la sucursal física como para el catálogo de la tienda en línea (E-commerce / Mercado Libre). Esto previene el overselling (vender online un producto que se acaba de liquidar en caja).

4. Metodología de Implementación: De la Estructuración a la Lectura

Un escáner móvil no corrige un inventario desorganizado; solo procesa datos a mayor velocidad. Para aprovechar la tecnología de lectura móvil, se debe seguir esta secuencia lógica:

[Paso 1: Estructurar Catálogo] 
       ↓
[Paso 2: Definir Variantes y SKUs] 
       ↓
[Paso 3: Asignar / Imprimir Códigos EAN] 
       ↓
[Paso 4: Carga Masiva a la Plataforma] 
       ↓
[Paso 5: Escaneo Operativo (Ventas/Inventarios)]
  1. Configuración de la Arquitectura del Producto: Definir atributos (talla, color, material, vencimiento).
  2. Asignación de SKUs y Códigos: Garantizar que no existan duplicados dentro del sistema.
  3. Carga Masiva de Datos: Utilizar planillas CSV/Excel para subir el inventario inicial a PROLYAM indicando stock, costo, precio, SKU y código de barras.
  4. Etiquetado: Si los productos no traen código de origen (código de fabricante EAN/UPC), se deben generar e imprimir etiquetas con código de barras interno (Code 128).
  5. Operación y Auditoría: Iniciar los procesos de conteo y facturación mediante la app móvil.

5. El Error Más Común en la Gestión de Inventarios

La Trampa de la Herramienta Aislada: El error más habitual de las pymes es considerar el lector de códigos de barras como una herramienta independiente del resto de la empresa.

Escanear un producto con una aplicación gratuita de celular que solo genera una lista de texto o un archivo plano no resuelve la gestión. Si los datos escaneados deben exportarse a un Excel y luego ingresarse manualmente al sistema contable o de facturación, la fragmentación operativa persiste.

La eficiencia real ocurre cuando el acto de escanear actualiza simultáneamente:

  • El Kardex del producto.
  • El informe de valorización del inventario.
  • El módulo de facturación electrónica.
  • Los reportes de ventas por sucursal y vendedor.

6. Por Qué Elegir un Ecosistema Integrado como PROLYAM

PROLYAM integra la lectura móvil de códigos de barras dentro de un ecosistema de gestión comercial completo para empresas en crecimiento:

  • Toma de Inventarios Móvil: Realiza recuentos físicos directamente desde la app en el celular, sincronizando los sobrantes y faltantes al instante.
  • Control Multi-sucursal: Centraliza el stock de diferentes bodegas o tiendas físicas bajo una misma cuenta.
  • Facturación y Boleta Electrónica: Genera comprobantes de pago autorizados por la entidad fiscal (SUNAT / SII / DIAN según el país) en el mismo flujo de venta.
  • Reportabilidad Avanzada: Ofrece analítica de rotación de productos, márgenes de ganancia y ventas por canal en tiempo real accesible desde cualquier navegador o smartphone.

Preguntas Frecuentes (FAQ)

1. ¿Cómo funciona un lector de código de barras desde el celular?

Funciona mediante la cámara del smartphone y el software de procesamiento de imágenes de la app móvil. Al enfocar el código de barras, la aplicación procesa la imagen, extrae la secuencia numérica y consulta la base de datos central en la nube para devolver la ficha del producto en milisegundos.

2. ¿Es mejor usar la cámara del celular o un lector físico USB/Bluetooth?

Depende del volumen de operación. Para auditar stock en piso de venta, recibir mercadería en tiendas pequeñas o hacer inventarios periódicos, la cámara del celular es totalmente suficiente y económica. Para líneas de caja con alto flujo continuo de clientes (supermercados o tiendas de alta rotación), se recomienda complementar con un escáner industrial USB/Bluetooth debido a la velocidad de captura por segundo.

3. ¿Qué ocurre si un producto no tiene código de barras de fábrica?

Se le asigna un código de barras interno dentro de la plataforma (por ejemplo, basado en el SKU) y se imprimen etiquetas adhesivas mediante una impresora térmica para colocarlas en el empaque o prenda.

4. ¿Qué diferencia hay entre la gestión de inventario y la gestión de almacén (WMS)?

La gestión de inventarios se enfoca en el control cuantitativo y financiero de las existencias (qué hay, cuánto vale, cuándo reponer). La gestión de almacenes (WMS) administra la logística de ubicación física exacta dentro de la nave (pasillo, rack, nivel, casillero) y las rutas de picking.

5. ¿Se requiere conexión a internet permanente para escanear con PROLYAM?

Las aplicaciones en la nube requieren conexión a internet (vía Wi-Fi o datos móviles 4G/5G) para sincronizar las lecturas en tiempo real con todas las sucursales y canales de venta en línea.
Sistema de Kárdex y Control de Almacén

¿Qué es un sistema de puntos y cómo ayuda a ganar más?

Hay una escena que se repite a diario en cientos de tiendas en el Perú: el cliente ya eligió su producto, la fila en caja avanza, pero al llegar el momento de pagar, todo se detiene. El cajero busca el precio en una lista física, confirma si hay stock en almacén, anota la venta en una libreta o Excel, calcula el monto y recién procede a cobrar.

Cada minuto perdido en caja es una venta en riesgo. Cuando la fricción se repite decenas de veces al día, el problema ya no es el cajero: es el sistema con el que opera tu negocio.

En el lenguaje comercial cotidiano, muchos emprendedores buscan un “sistema de puntos” refiriéndose, en realidad, a un sistema de Punto de Venta (POS): una herramienta integral para cobrar más rápido, sincronizar el inventario y mantener el control total de la operación.

La respuesta rápida: ¿Qué es realmente un sistema de puntos de venta?

Un sistema de punto de venta (POS) es una solución tecnológica que unifica la venta y el cobro en un solo flujo digital.

A diferencia de una caja registradora tradicional, un sistema POS moderno no solo procesa pagos. Te permite:

  • Registrar productos mediante código de barras o búsqueda rápida.
  • Aplicar listas de precios, descuentos y promociones automáticas.
  • Emitir comprobantes electrónicos (boletas y facturas validadas por la SUNAT).
  • Registrar la transacción de forma inmediata en la base de datos de tu negocio.

Plataformas integradas como PROLYAM Perú van un paso más allá: combinan el punto de venta con la gestión de inventario, ventas e-commerce y reportes en tiempo real dentro de una sola plataforma en la nube.

¿Por qué un sistema POS agiliza el cobro y reduce errores?

El secreto de la velocidad operativa no está en tener más personal en caja, sino en eliminar pasos innecesarios.

1. Cobro sin digitación manual

En un proceso manual, el margen de error humano al digitar montos en el POS físico o calculadora es alto. Al integrar el sistema de ventas con los terminales de pago, el monto exacto se envía automáticamente a la pasarela, acelerando la transacción y eliminando descuadres de caja.

2. Sincronización omnicanal en tiempo real

Si vendes por mostrador y simultáneamente por internet (e-commerce, redes sociales o WhatsApp), un sistema centralizado descuenta el stock de manera instantánea. Evitas vender productos agotados y ahorras tiempo respondiendo “deja reviso si hay en almacén”.

5 Señales de que tu negocio necesita un sistema de ventas urgente

Analiza la rutina diaria de tu comercio:

  1. ¿Tu equipo aún busca precios manualmente o de memoria?
  2. ¿El cierre de caja diario toma horas y suele presentar descuadres?
  3. ¿Manejas las ventas de la tienda por un lado y el inventario por otro?
  4. ¿Te cuesta saber con exactitud cuánto vendiste o cuál fue tu margen del día?
  5. ¿Tu negocio depende exclusivamente de cuadernos, hojas de cálculo o la memoria de tus trabajadores?

Si respondiste afirmativamente a dos o más preguntas, tu empresa ha superado la etapa empírica. Necesitas una estructura operativa sólida para seguir creciendo.

De cobrar rápido a gestionar con estructura: El valor del “Portal de Ventas”

Cobrar con agilidad es solo el beneficio visible. El impacto real de implementar un sistema como PROLYAM ocurre tras bambalinas en la gestión operativa:

[ Cliente paga en Caja / Web ] 
           │
           ├──► Descuento automático de Inventario (Kardex)
           ├──► Emisión instantánea de Boleta/Factura Electrónica
           ├──► Registro en Cierre de Caja diario
           └──► Actualización de Reportes de Rentabilidad

Tener todo centralizado en un portal de ventas accesible desde cualquier dispositivo (PC, tablet o smartphone) te permite auditar tu negocio sin necesidad de estar físicamente en el local.

Ventajas y desafíos de implementar un sistema de punto de venta

Para tomar una decisión informada, es necesario evaluar la herramienta desde una perspectiva objetiva:

Ventajas (Pros)

  • Velocidad y control: Cobros hasta 3 veces más rápidos con registro automatizado.
  • Cumplimiento tributario: Emisión de comprobantes electrónicos integrados a la SUNAT sin procesos externos.
  • Toma de decisiones basada en datos: Acceso a reportes sobre los productos más vendidos, horarios pico y márgenes de ganancia.
  • Reducción de pérdidas: Minimiza el mermado o extravío de stock gracias al control de inventario minuto a minuto.

Desafíos (Contras) y cómo superarlos

  • Curva de configuración inicial: Un sistema de ventas no hace magia si los datos base están desordenados. Para que el flujo funcione, se requiere estructurar correctamente el catálogo de productos, SKU, precios y categorías.
  • Solución: Elige proveedores que incluyan acompañamiento en el proceso de migración de datos y capacitación para tu equipo.

¿Por qué elegir PROLYAM como el sistema integral para tu negocio?

Si tu comercio procesa transacciones diariamente, utilizar herramientas aisladas genera silos de información. PROLYAM destaca en el mercado peruano por ofrecer una solución 360° diseñada para simplificar la gestión comercial:

  • Punto de Venta multicanal: Gestiona tu tienda física y tu tienda virtual desde un mismo lugar.
  • Inventario inteligente: Recepción de mercancía, traslados entre sucursales y trazabilidad de stock en tiempo real.
  • Facturación electrónica fluida: Genera boletas, facturas y notas de crédito de forma transparente para el cliente y el ente regulador.
  • Control de caja: Registro de aperturas, movimientos de efectivo, egresos y cierres de caja sin complicaciones.

Preguntas Frecuentes (FAQ)

1. ¿Qué es un sistema de puntos o POS?

Un sistema de puntos de venta (POS) es una herramienta tecnológica que permite procesar ventas, gestionar cobros, emitir comprobantes de pago y controlar el inventario de un negocio de forma centralizada.

2. ¿Cuál es la diferencia entre una caja registradora y un sistema POS?

La caja registradora tradicional solo procesa cobros y guarda dinero. Un sistema POS moderno registra información detallada de la venta, actualiza el stock en tiempo real, emite comprobantes electrónicos y genera reportes analíticos para la toma de decisiones.

3. ¿Un sistema de punto de venta ayuda a controlar el inventario?

Sí. Cada vez que registras una venta en el punto de cobro, el sistema descuenta automáticamente las unidades del inventario, manteniendo el Kardex actualizado sin necesidad de conteos manuales diarios.

4. ¿Qué se necesita para integrar la facturación electrónica con el sistema POS en Perú?

Requieres un sistema que actúe como PSE (Proveedor de Servicios Electrónicos) o esté integrado con la SUNAT, garantizando que cada boleta o factura emitida en el punto de venta cumpla con la normativa tributaria vigente.

5. ¿Es difícil migrar de un registro manual a un sistema como PROLYAM?

No. Aunque requiere un ordenamiento inicial de productos y precios, las plataformas intuitivas basadas en la nube están diseñadas para que el personal de caja se adapte en pocas horas de uso.

Conclusión: Transforma la caja de tu local en un motor de crecimiento

Un sistema de punto de venta no es solo una herramienta para cobrar dinero; es el corazón operativo de un negocio moderno. Al eliminar la fricción en caja, automatizar la facturación y mantener tu inventario al día, liberas tiempo valioso para enfocarte en lo más importante: hacer crecer tus ventas.

Si tu operación diaria se ve frenada por procesos manuales, implementar una plataforma integral como PROLYAM te dará la velocidad, el orden y el control que tu comercio necesita para competir con éxito.

Punto de venta con facturación electrónica

Boleta Electrónica vs Factura en Perú

La duda aparece justo cuando un negocio empieza a formalizarse de verdad. Llega un comprador, paga y hace la pregunta del millón: “¿Me das boleta o factura?”.

Si no tienes clara la normativa ni la utilidad de cada comprobante, puedes terminar emitiendo el documento equivocado, afectando la contabilidad de tu cliente o la de tu propio negocio.

La respuesta rápida es directa: la boleta de venta electrónica se emite, por regla general, en operaciones con consumidor final; mientras que la factura electrónica se utiliza cuando el comprador tiene RUC y requiere sustentar crédito fiscal, costo o gasto para efectos tributarios ante la SUNAT.

Criterio de Decisión Rápida (En 10 Segundos)

Para elegir el comprobante correcto de forma instantánea, enfócate en el destinatario de la venta:

  • Emite Boleta Electrónica: Si vendes a una persona natural que adquiere el bien o servicio para su consumo personal.
  • Emite Factura Electrónica: Si vendes a una empresa, persona jurídica o persona natural con negocio (RUC 10 o 20) que necesita deducir impuestos.

La Superintendencia Nacional de Aduanas y de Administración Tributaria (SUNAT) establece que la boleta de venta no permite ejercer el derecho al crédito fiscal del IGV (18%) ni sustentar costo o gasto deducible para el Impuesto a la Renta (salvo excepciones legales muy específicas como el Régimen Único Simplificado – NRUS en ciertos límites). En cambio, la factura sí posee plenos efectos tributarios.

El Error Más Común: Confundir el Monto con el Tipo de Cliente

Muchos emprendedores asumen erróneamente que la diferencia entre emitir boleta o factura depende del monto total de la venta. Esto es un mito.

La variable determinante no es la cantidad de dinero, sino la identidad tributaria del adquirente y el uso que le dará a la compra:

  1. La Factura Electrónica: De acuerdo con el Reglamento de Comprobantes de Pago de la SUNAT, solo puede emitirse a favor de adquirentes que cuenten con un número de RUC activo y habido.
  2. La Boleta de Venta Electrónica: Está diseñada para operaciones con el público general. (Nota operativa: Si el importe total de la boleta supera los S/ 700.00, es obligatorio consigned los datos de identificación del comprador: DNI, CE, Pasaporte o RUC).

Tres Escenarios Reales de Negocio

Escenario 1: Tienda minorista o e-commerce enfocado en cliente final (B2C)

Le vendes una prenda de vestir a una persona para su uso personal.

  • Comprobante a emitir: Boleta electrónica. Es la salida natural para ventas al consumidor final.

Escenario 2: Distribuidora o prestador de servicios a empresas (B2B)

Vendes insumos de oficina o prestas servicios de consultoría a una empresa constituida.

  • Comprobante a emitir: Factura electrónica. La empresa necesita registrar el IGV como crédito fiscal y deducir la compra de sus ingresos brutos anuales para pagar menos Impuesto a la Renta.

Escenario 3: Negocio multicanal o híbrido en crecimiento

Atiendes tanto a amas de casa como a restaurantes o corporativos pequeños.

  • Solución operativa: Más allá del cumplimiento fiscal, necesitas un sistema de emisión electrónica (SEE) centralizado que te permita emitir ambos documentos en segundos sin desincronizar tu stock ni tus reportes diarios de caja.

Cuadro Comparativo: Boleta vs. Factura Electrónica

Característica / CriterioBoleta ElectrónicaFactura Electrónica
Público ObjetivoConsumidor final / Persona natural.Empresas, profesionales independientes y personas naturales con negocio.
Identificación requeridaOpcional (Obligatorio DNI/CE si supera los S/ 700).Obligatorio registrar RUC activo y razón social.
Crédito Fiscal del IGVNo otorga derecho a crédito fiscal.Sí permite compensar el IGV de tus ventas con el de tus compras.
Deducción de Costos y GastosNo deduce Impuesto a la Renta (salvo excepciones del NRUS).Sí deduce costo o gasto operativo para el Impuesto a la Renta.
Integración con Sistemas (POS)Alta velocidad de emisión para punto de venta.Requiere validación de RUC ante padrones de SUNAT.

Análisis de Ventajas y Desventajas (Opinión Experta)

Boleta Electrónica

  • Ventajas: Aporta velocidad y agilidad en caja. Ideal para negocios con alto tráfico y volumen transaccional diario.
  • Desventajas: No sirve para clientes corporativos. Si un cliente corporativo recibe una boleta por error, no podrá utilizarla contablemente, lo que puede generar reclamos o refacturaciones.

Factura Electrónica

  • Ventajas: Brinda respaldo tributario completo a tus clientes corporativos y abre las puertas para venderle a medianas y grandes empresas. Permite operar mediante Factoring (convertir la factura negociable a crédito en liquidez inmediata).
  • Desventajas: Exige mayor rigor en la toma de datos. SUNAT valida de forma estricta que el RUC exista y que la condición del contribuyente no sea No Habido.

¿Tu Negocio Evoluciona hacia B2C o B2B?

Evaluar la dirección de tu negocio te ayudará a anticipar la carga administrativa de tu facturación:

  • Si tu estrategia es B2C (Business to Consumer) —como un minimarket, peluquería, cafetería o marca de ropa—, emitirás un volumen abrumador de boletas de venta.
  • Si tu estrategia migra a B2B (Business to Business) —distribución al por mayor, servicios profesionales, proveedores del Estado o contratos corporativos—, la factura se convertirá en tu herramienta transaccional diaria.

Ver los comprobantes como parte estratégica de tu modelo comerciales evita que los consideres meros trámites tributarios.

Herramientas de Emisión en Perú: De la SUNAT a los Sistemas de Gestión

Existen distintas alternativas para emitir tus comprobantes de pago electrónicos según la escala de tu empresa:

  1. App Emprender y Clave SOL (SUNAT): Herramientas gratuitas provistas por el administrador tributario. Permiten emitir facturas, boletas, notas de crédito y débito sin costo. Son funcionales para microempresas con bajo volumen de comprobantes diarios.
  2. Sistemas de Facturación Comercial Integrados (ej. PROLYAM Perú): Cuando la operación crece y se automatiza, emitir comprobantes directamente desde la web de SUNAT se vuelve ineficiente. Plataformas de gestión como PROLYAM permiten emitir boletas y facturas electrónicas en segundos, sincronizando las ventas en tiempo real con el control de inventarios y los canales e-commerce. Además, estos sistemas automatizan la validación de RUCs y adaptan las exigencias de datos en caja según la normativa vigente.

Preguntas Frecuentes (FAQs)

1. ¿Cuál es la diferencia principal entre boleta electrónica y factura?

La boleta se emite al consumidor final y no otorga beneficio tributario. La factura se emite a adquirentes identificados con RUC para respaldar crédito fiscal del IGV y costos o gastos deducibles.

2. ¿Cuándo debo emitir boleta electrónica obligatoriamente?

Debes emitirla al realizar ventas de bienes o prestación de servicios a personas naturales que actúan como consumidores finales.

3. ¿Cuándo es obligatorio emitir factura electrónica en Perú?

Cuando el comprador cuenta con RUC y solicita explícitamente el documento para incluir la compra dentro de su contabilidad formal.

4. ¿Una boleta electrónica sirve para descontar el IGV?

No. Por regla general, las boletas electrónicas no otorgan derecho a crédito fiscal de IGV a favor del comprador.

5. ¿Puedo emitir una factura electrónica registrando solo un DNI?

No. SUNAT exige de forma estricta que las facturas estén asociadas a un número de RUC válido.

6. ¿A partir de qué monto en boleta se debe exigir el DNI del cliente?

En Perú, si el monto total de la boleta de venta electrónica es igual o superior a S/ 700.00, es obligatorio consignar el número de documento de identidad (DNI, CE, RUC o Pasaporte) y nombres completos del comprador.

7. ¿Qué comprobante debe emitir un negocio B2B?

Un negocio que vende de empresa a empresa (B2B) debe emitir principalmente facturas electrónicas, ya que sus clientes requerirán sustentar tributariamente cada operación.

8. ¿PROLYAM permite emitir tanto boletas como facturas electrónicas en Perú?

Sí. PROLYAM está homologado por la SUNAT como Sistema de Emisión Electrónica y permite generar ambos comprobantes integrados con el inventario y el punto de venta.

9. ¿Qué pasa si me equivoco y emito boleta en lugar de factura?

Deberás anular la boleta electrónica mediante una Nota de Crédito Electrónica o comunicación de baja (según corresponda el canal de emisión) y proceder a generar la factura electrónica correcta con los datos del RUC del cliente.

10. ¿Por qué es recomendable utilizar un software punto de venta POS que gestione ambos comprobantes?

Porque agiliza la atención al cliente en el punto de venta, previene errores humanos en la toma de datos fiscales, actualiza el stock automáticamente y centraliza los reportes contables del negocio.

Punto de venta para zapaterías

SIRE 2026 y registro de ventas

Muchos empresarios y gestores contables sienten que el desorden tributario aparece “de golpe” a fin de mes. Sin embargo, casi nunca ocurre así.

El desorden suele comenzar con pequeñas omisiones cotidianas: una factura electrónica que no se validó a tiempo, una nota de crédito mal registrada, una inconsistencia en la emisión o un Registro de Ventas e Ingresos Electrónico (RVIE) armado a la prisa antes de medianoche. Con la consolidación del SIRE 2026, la SUNAT ha dejado muy claro que la improvisación ya no es una opción viable.

En esta guía exhaustiva analizamos qué es el SIRE, cómo impacta en el registro de ventas mensual, las fechas clave de incorporación, cómo evitar infracciones y qué herramientas de automatización te ayudarán a mantener el control total.

1. ¿Qué es el SIRE de SUNAT y cómo funciona en la práctica?

El SIRE (Sistema Integrado de Registros Electrónicos) es la plataforma oficial desarrollada por la SUNAT para automatizar y facilitar la generación, gestión y presentación de dos libros contables esenciales:

  1. RVIE: Registro de Ventas e Ingresos Electrónico.
  2. RCE: Registro de Compras Electrónico.

De la carga manual a la validación de la propuesta

Antes del SIRE, los contribuyentes debían construir sus libros electrónicos (mediante sistemas como el PLE o Portal SUNAT) registrando comprobante por comprobante. Con el SIRE, la SUNAT invierte el flujo: la administración tributaria genera una propuesta automática basada en los Comprobantes de Pago Electrónicos (CPE) emitidos y recibidos durante el periodo.

Ante esta propuesta del RVIE, el contribuyente tiene cuatro opciones operativas:

  • Aceptar: Si la propuesta coincide al 100% con las ventas y facturación real del negocio.
  • Complementar: Si falta incorporar comprobantes emitidos físicamente por contingencia o documentos no reflejados automáticamente.
  • Reemplazar: Si se detectan inconsistencias estructurales masivas y se prefiere subir una información propia validada en formato .txt o .zip.
  • Editar/Modificar: Para ajustar ítems puntuales antes del envío definitivo.

Clave operativa: El SIRE no elimina la responsabilidad tributaria del contribuyente. La SUNAT propone, pero el negocio es legal y técnicamente responsable de lo que valida y declara.

2. Inconvenientes comunes y el valor de la Consulta de Validez

El Registro de Ventas depende directamente de que la base documental del negocio esté limpia y sin inconsistencias.

Documentos indispensables en la revisión mensual:

  • Facturas Electrónicas
  • Boletas de Venta Electrónicas
  • Notas de Crédito y Débito
  • Comprobantes anulados o dados de baja
  • Guías de Remisión Electrónicas (GRE) vinculadas

¿Por qué la validación de facturas no debe dejarse para fin de mes?

La SUNAT dispone de la herramienta Consulta de Validez del Comprobante de Pago Electrónico, la cual permite verificar en tiempo real si un comprobante fue informado dentro de los plazos legales y cuenta con el estado de “Aceptado”.

Para consultar individualmente o en bloque, se requieren los siguientes datos clave:

  • RUC del emisor.
  • Tipo de comprobante (01 para Factura, 03 para Boleta, etc.).
  • Serie y número correlativo.
  • Fecha de emisión e importe total.

Efectuar este control de manera continua evita contingencias como incluir comprobantes rechazados, duplicados o emitidos a proveedores con condición de No Habido, lo que a su vez previene reajustes en el cálculo del Débito Fiscal del IGV.

3. Checklist Mensual: Rutina de 7 Pasos para un RVIE sin Inconsistencias

Para evitar el retrabajo y asegurar un cierre mensual fluido, tu equipo contable o administrativo debe aplicar este checklist operativo previo al envío de la propuesta del SIRE:

[ ] 1. Cuadrante de Ventas Reales vs. Documentos Emitidos
    └─ Asegurar que todo ingreso comercial tenga su comprobante (Factura/Boleta) correspondiente.
[ ] 2. Verificación de Notas de Crédito y Anulaciones
    └─ Confirmar que las anulaciones y descuentos del mes hayan sido aceptados por SUNAT.
[ ] 3. Validación y Consulta de Comprobantes de Pago
    └─ Correr la validez individual o masiva de facturas e incidencias comerciales.
[ ] 4. Descarga y Contraste de la Propuesta RVIE en el SIRE
    └─ Entrar a la plataforma (Portal SUNAT, API o aplicativo cliente) y bajar el resumen del RVIE.
[ ] 5. Identificación de Diferencias
    └─ Cruzar los montos de la propuesta contra el sistema de gestión ERP o de ventas del negocio.
[ ] 6. Elección de la Acción en el SIRE
    └─ Definir si se Acepta, Complementa o Reemplaza la propuesta según el resultado del cruce.
[ ] 7. Generación del Registro y Vinculación con el Formulario Declara Fácil (IGV-Renta 621)
    └─ Consolidar el envío para que la información alimente automáticamente la declaración mensual.

4. Cronograma de Vencimientos y Calendario SIRE 2026

La SUNAT establece las fechas límite para la generación y presentación de los registros electrónicos en función del último dígito del RUC del contribuyente, sumado a los días de gracia permitidos para el atraso de libros contables.

Esquema de Vencimientos 2026 (Fechas aproximadas de cierre mensual):

Periodo TributarioInicio de Vencimientos (Dígito 0)Cierre de Vencimientos (Buenos Contribuyentes / Dígito 9)
Enero 202613 de Febrero de 2026Mediados de Febrero de 2026
Febrero 202613 de Marzo de 2026Mediados de Marzo de 2026
Marzo 202614 de Abril de 2026Mediados de Abril de 2026
Abril 202615 de Mayo de 2026Mediados de Mayo de 2026
Mayo 202612 de Junio de 2026Mediados de Junio de 2026
Junio 202614 de Julio de 2026Mediados de Julio de 2026

Nota: Es imprescindible consultar la resolución de superintendencia vigente del año en curso para confirmar el calendario exacto ajustado por días hábiles y feriados.

5. Sujetos Obligados e Incorporación Gradual en 2026

La implementación del SIRE ha sido progresiva. Para 2026, la obligación alcanza prácticamente al ecosistema empresarial formal en su totalidad:

  • Enero 2026: Obligatoriedad ampliada para Principales Contribuyentes (PRICOS) con ingresos netos anuales de hasta 2,300 UIT.
  • Junio 2026: Incorporación del segmento restante de PRICOS con ingresos superiores al umbral de las 2,300 UIT, completando el despliegue del sistema a nivel nacional.
  • Contribuyentes MYPE / Régimen MYPE Tributario / Régimen General: Obligados en etapas previas que deben mantener la continuidad mensual bajo sanciones por atraso (Infracción al Art. 175 inc. 5 del Código Tributario).

6. Integración Tecnológica: La Solución a la Carga Operativa con PROLYAM

El error más común al afrontar el SIRE no está en el portal de la SUNAT, sino en la falta de sincronización previa de la información. Cuando las ventas se registran en un sistema independiente, la facturación corre por otro canal y el control contable se hace en hojas de cálculo separadas, el cierre mensual se vuelve propenso a errores.

¿Cómo optimiza PROLYAM la gestión tributaria para el SIRE?

Integrar un software de inventario y facturación electrónica como PROLYAM transforma la gestión operativa en los siguientes frentes:

  • Conexión Directa y Compatibilidad con SIRE: PROLYAM facilita la sincronización de tu información comercial con las estructuras solicitadas por SUNAT, simplificando la contrastación de la propuesta RVIE.
  • Registro de Ventas en Tiempo Real: Permite supervisar la facturación día a día, eliminando las sorpresas de fin de mes.
  • Trazabilidad y Reportes Detallados: Genera informes por cliente, tipo de comprobante e historial de emisión, permitiendo exportar la información con los campos normativos requeridos.
  • Automatización de Comprobantes: Minimiza las discrepancias entre la venta real de tu punto de venta (o e-commerce) y la emisión electrónica hacia la SUNAT.

Al centralizar las ventas y la emisión de comprobantes en una única plataforma, el negocio llega al cierre de mes con los datos saneados, haciendo que la revisión del SIRE sea un procedimiento ágil de pocos minutos.

7. Preguntas Frecuentes (FAQs) sobre el SIRE 2026

1. ¿Qué es el SIRE en Perú?

El SIRE (Sistema Integrado de Registros Electrónicos) es la plataforma de la SUNAT diseñada para gestionar la generación y presentación del Registro de Ventas e Ingresos (RVIE) y del Registro de Compras (RCE) en formato digital.

2. ¿Cómo se relaciona el SIRE con el Registro de Ventas?

El SIRE toma como insumo la información de los comprobantes de pago electrónicos emitidos por el contribuyente y construye una propuesta del RVIE. El negocio debe ingresar al sistema para revisar, comparar, aceptar, complementar o reemplazar dicha propuesta.

3. ¿Qué sucede si la propuesta del SIRE no coincide con mis ventas reales?

El contribuyente no está obligado a aceptar la propuesta. Si faltan comprobantes o existen montos erróneos, se puede editar la propuesta, agregar los documentos faltantes (complementar) o subir un archivo de reemplazo con la información correcta.

4. ¿Por qué es fundamental validar las facturas electrónicas antes de enviar el RVIE?

Validar la factura electrónica confirma que el comprobante fue recibido y aceptado por SUNAT, asegurando su validez legal y fiscal, lo cual previene inconsistencias que podrían derivar en multas o revisiones posteriores.

5. ¿En qué consiste la Consulta de Facturas en el portal de SUNAT?

Es un servicio en línea que permite a los contribuyentes verificar el estado individual o masivo de los comprobantes electrónicos (aceptado, rechazado, dado de baja), garantizando que solo los documentos válidos formen parte de los registros.

6. ¿Cuáles son las consecuencias de presentar el SIRE fuera de plazo?

No presentar el RVIE o RCE dentro de las fechas fijadas en el cronograma de vencimientos constituye una infracción tributaria sancionada con multas estipuladas en el Código Tributario (artículo 175°), las cuales varían según el régimen del contribuyente y el criterio de gradualidad.

7. ¿El SIRE sustituye la contabilidad interna de la empresa?

No. El SIRE es una herramienta de registro fiscal para la SUNAT. Las empresas deben mantener sus sistemas de control administrativo, inventarios y contabilidad financiera interna para asegurar el control de sus operaciones.

8. ¿Cómo facilita PROLYAM el cumplimiento con el SIRE?

PROLYAM automatiza la emisión de comprobantes electrónicos y centraliza el registro de ventas. Al contar con reportes detallados y conciliados en tiempo real, el proceso de cotejo con la propuesta RVIE del SIRE se vuelve rápido y libre de errores.

9. ¿Por qué se recomienda organizar los documentos antes de ingresar al portal del SIRE?

Porque si la información interna del negocio está cruzada y validada previamente, el trabajo dentro de la plataforma del SIRE se reduce a una verificación rápida, evitando modificaciones manuales o correcciones a última hora.

10. ¿Qué empresas deben utilizar el SIRE en 2026?

Todos los contribuyentes pertenecientes al Régimen General, Régimen MYPE Tributario y Régimen Especial del Impuesto a la Renta obligados a llevar registros de ventas y compras, incluidos los PRICOS incorporados progresivamente a lo largo de 2026.

Software contable para contadores independientes

¿Qué es una Nota de Crédito Electrónica y Cuándo Emitirla?

Hay documentos que parecen simples en la teoría hasta que toca corregir una venta real en el día a día. Ahí es donde muchas empresas y equipos administrativos comienzan a enredarse.

El cliente devuelve parte de un pedido, aparece un descuento posterior que no se aplicó en el comprobante original, la factura salió con un error en los datos de la razón social o la operación comercial simplemente debe anularse por completo. En ese preciso momento es donde entra en juego la nota de crédito.

Lejos de ser un trámite engorroso de última hora, comprender a fondo qué es este documento de ajuste, cuáles son los supuestos legales de la SUNAT y cómo automatizarlo en tu sistema (como PROLYAM) te ahorrará dolores de cabeza contables, multas y descuadres de inventario.

¿Qué es exactamente una Nota de Crédito?

Dicho de forma sencilla, una nota de crédito no crea una venta nueva.

Su función exclusiva es modificar, anular o ajustar una operación comercial previa. Por ello, se le considera uno de los documentos de control y ajuste más importantes dentro del ecosistema de la facturación electrónica.

De acuerdo con la SUNAT, la nota de crédito electrónica es un comprobante de pago que se utiliza para acreditar anulaciones, descuentos, bonificaciones, devoluciones y otros conceptos similares. Su característica indispensable es que siempre debe estar vinculada a una factura o boleta de venta emitida anteriormente al mismo adquirente o usuario. Además, tratándose de facturas electrónicas, el comprobante original debe contar obligatoriamente con una Constancia de Recepción (CDR) aceptada.

¿Cuándo conviene emitir una Nota de Crédito?

La regla de oro es clara: la nota de crédito nunca se emite “por si acaso” ni de manera improvisada. Su razón de ser es corregir o disminuir el efecto financiero y tributario de una operación ya consolidada.

Los supuestos más comunes en la gestión empresarial son:

  1. Anulación total de la venta: Cuando la operación se cancela en su totalidad antes o después de la entrega del bien o servicio.
  2. Devolución total o parcial de productos: Cuando el cliente rechaza la mercancía por defectos, excedentes o inconformidad.
  3. Descuentos posteriores a la emisión: Aplicaciones de rebajas de precios acordadas con el cliente con posterioridad a la venta inicial.
  4. Bonificaciones: Entrega gratuita o descuento aplicado sobre volúmenes de compra acordados.
  5. Correcciones administrativas o de texto: Ajustes en la descripción de los ítems o datos de facturación cuando el sistema no permite modificaciones directas en el comprobante original.

La clave conceptual: La nota de crédito siempre “mira hacia atrás”. Su existencia depende 100% de un documento previo que debe ser correctamente referenciado.

El error más frecuente: Usarla como si fuera una factura nueva

Uno de los tropiezos más repetidos en la gestión administrativa es intentar utilizar la nota de crédito como un comodín para solucionar cualquier error operativo o para “volver a facturar” de forma improvisada.

Si no tienes claro cuál es el documento original que estás modificando o qué tipo de afectación contable estás generando, tienes una señal de alerta inmediata. Una mala emisión no solo distorsiona tus libros contables ante la SUNAT, sino que desordena drásticamente tu caja y tus niveles de stock.

4 Reglas de oro para no equivocarte al emitir una Nota de Crédito

Para blindar tu operación contra errores comunes, sigue estas cuatro recomendaciones prácticas:

1. Identifica y valida el documento original

Antes de hacer cualquier movimiento, verifica rigurosamente el número de serie y correlativo de la factura o boleta que vas a modificar. Si seleccionas el comprobante equivocado, el ajuste quedará mal vinculado y cruzar la información en las declaraciones mensuales será un proceso complejo.

2. Define la naturaleza del ajuste (¿Devolución o corrección?)

No todos los errores se solucionan de la misma manera. Plataformas de gestión comercial como PROLYAM estructuran flujos diferenciados para devoluciones de productos, ajustes de precios o simples correcciones administrativas. Asegúrate de elegir la ruta correcta dentro de tu software de inventario.

3. Evalúa el impacto real en tu inventario

Este punto define el éxito de tu logística interna:

  • Si la nota de crédito responde a una devolución física de mercancía, lo correcto es que el sistema reingrese los productos al almacén (afecta stock).
  • Si se trata de un ajuste de precio o descuento posterior, la nota de crédito no debe modificar el stock, ya que la mercancía nunca se movió físicamente. Mezclar ambos escenarios genera mermas fantasma o descuadres en tus reportes de existencias.

4. Justifica siempre el motivo del documento

Una nota de crédito nunca debe quedar “vacía” de contexto operativo. Indicar el motivo específico (por ejemplo: rotura de mercancía, descuento por volumen, error de tipeo) garantiza una trazabilidad limpia ante auditorías internas o revisiones tributarias.

Cómo hacer una Nota de Crédito paso a paso (Aplicado a PROLYAM Perú)

Llevar la teoría a la práctica operativa diaria es mucho más sencillo si utilizas herramientas que ordenen el proceso. Tomando como referencia entornos especializados como PROLYAM, el flujo operativo se divide según el objetivo:

  • Para una devolución de productos (Factura o Boleta):
    1. Ingresa al módulo Documentos.
    2. Dirígete a Devoluciones.
    3. Selecciona la opción de Productos/Servicios.
    4. Busca y selecciona la boleta o factura original que deseas modificar.
    5. Ingresa las cantidades exactas que el cliente está devolviendo.
    6. Haz clic en Devolver.
    7. Elige el tipo de devolución correspondiente y registra el motivo documentado.
    8. Confirma la operación para generar el comprobante electrónico ante la SUNAT.
  • Para un ajuste de precios: Accede a la ruta de Documentos > Devoluciones, pero selecciona específicamente la modalidad de ajuste de precios que no modifica stock.
  • Para correcciones de datos administrativos o texto: Utiliza la ruta dedicada desde Documentos > Devoluciones > Ajuste de texto para corregir datos específicos sin alterar la contabilidad de mercaderías.

¿Qué pasa si necesitas anular una Nota de Crédito emitida por error?

Si te equivocaste al emitir una devolución o nota de crédito electrónica, la solución estándar en plataformas como PROLYAM consiste en emitir una nota de débito electrónica asociada, ingresando a través de la opción Documentos > Devoluciones > Dar de baja a nota de crédito. Esto demuestra que los documentos de ajuste poseen su propia lógica de reversión y exigen revisión previa.

Preguntas Frecuentes (FAQs)

1. ¿Qué es una nota de crédito? Es un comprobante electrónico regulado que sirve para acreditar anulaciones, descuentos, bonificaciones, devoluciones u otros ajustes vinculados a una factura o boleta previa.

2. ¿Cuándo se debe emitir obligatoriamente? Se emite cuando necesitas disminuir o corregir el efecto de una operación comercial ya emitida, ya sea por devolución de mercadería, errores de facturación o aplicación de descuentos posteriores.

3. ¿Qué requisitos exige la SUNAT para emitirla? Debe estar correctamente enlazada al comprobante electrónico de origen y, en el caso específico de las facturas electrónicas, contar con la Constancia de Recepción (CDR) aceptada.

4. ¿Emitir una nota de crédito siempre afecta el stock de mi negocio? No necesariamente. Depende del motivo: una devolución física de productos sí incrementa nuevamente el stock, mientras que un ajuste de precios o una corrección de datos administrativos no lo modifican.

5. ¿Cómo se corrigen los datos del cliente si ya se emitió la factura? Dependiendo de tu sistema de facturación, se gestiona mediante un flujo de ajuste de texto o notas de crédito específicas para corrección administrativa, evitando alterar las existencias de almacén.

6. ¿Cómo se revierte o anula una nota de crédito mal emitida? Por lo general, requiere la emisión cruzada de una nota de débito electrónica asociada desde el módulo de devoluciones y ajustes de tu software de gestión.

7. ¿Cuál es el error más común al emitir este comprobante? Elegir un documento de origen erróneo o aplicar una nota de crédito de devolución de stock a un caso que solo requería un ajuste financiero de precios.

8. ¿Por qué es recomendable utilizar un sistema automatizado como PROLYAM? Porque estructura la corrección en pasos lógicos y secuenciales, separando las devoluciones físicas de los ajustes financieros, lo que reduce drásticamente los errores operativos y mantiene tu inventario sincronizado.

Conclusión

La nota de crédito es una herramienta indispensable para mantener la salud financiera y el orden operativo de cualquier negocio. No debe verse como un dolor de cabeza, sino como el mecanismo legal y contable para corregir el rumbo cuando una venta sufre modificaciones.

Software de Inventario Médico y Laboratorio

Cómo vender en Mercado Libre sin perder inventario

Vender en Mercado Libre es una de las estrategias más potentes para dinamizar las ventas de cualquier negocio, captar nuevos públicos y ganar presencia digital. Sin embargo, el verdadero reto no surge al momento de crear la cuenta o publicar los primeros artículos, sino cuando empiezan a llover los pedidos y la operación interna sigue dependiendo de procesos manuales.

En ese punto crítico es donde aparecen los dolores de cabeza más comunes: sobreventas, stock desactualizado, cancelaciones forzadas y horas de trabajo desperdiciadas intentando cuadrar números al final del día.

Si quieres aprender cómo vender en Mercado Libre de manera profesional y rentable, no basta con dominar las métricas del algoritmo o el posicionamiento de tus anuncios. Necesitas construir una operación conectada. En esta guía te mostramos cómo blindar tu inventario y estructurar tu negocio para crecer con orden.

1. El gran mito: Vender en Mercado Libre no es solo publicar productos

Muchos comercios dan el salto al e-commerce con la mentalidad de que “más vitrina es igual a más éxito”. Y aunque el flujo de compradores en Mercado Libre es innegable, manejar el canal online como una isla separada de la operación real del negocio genera un caos insostenible.

Cuando la gestión comercial y el control interno corren por caminos distintos, los síntomas no tardan en manifestarse:

  • Ventas fantasma: Vendes un producto que físicamente ya no está disponible en el almacén.
  • Actualización tardía: El equipo se demoras horas en reportar una salida de stock.
  • Ceguera operativa: No tienes claridad exacta de qué porcentaje de tus ingresos viene realmente del marketplace frente a tus canales tradicionales.
  • Fricción multicanal: Se cruzan las ventas de la tienda física con las de la web.
  • Costes ocultos: Tu personal pierde valiosas horas corrigiendo errores de despacho en lugar de atender a los clientes.

El problema no es vender en Mercado Libre; el problema es hacerlo sin una infraestructura conectada.

2. El error más caro: Vender por un lado y controlar stock por otro

El tropiezo financiero más frecuente en los negocios que se digitalizan es seguir administrando el inventario en hojas de cálculo de Excel, cuadernos o revisiones visuales esporádicas.

Este método funciona cuando gestionas 5 o 10 pedidos diarios. Pero en cuanto el volumen de ventas escala, la realidad operativa supera con creces a la memoria humana:

  1. El stock de tus planillas deja de coincidir con el inventario físico.
  2. Tus publicaciones en Mercado Libre se quedan con stock “ficticio” o, por el contrario, se quedan en cero cuando todavía tienes mercadería guardada.
  3. Te ves obligado a cancelar ventas, lo que daña directamente tu reputación como vendedor dentro de la plataforma y afecta tu exposición.
  4. Los clientes insatisfechos migran hacia la competencia debido a retrasos y cancelaciones imprevistas.

3. Estrategia paso a paso: Cómo vender en Mercado Libre sin perder el control

Para blindar tu operación y evitar que el crecimiento se convierta en un dolor de cabeza, adopta esta lógica de trabajo estructurada:

Paso 1: Audita tu inventario real antes de publicar

Jamás subas un producto al marketplace sin verificar físicamente que el artículo se encuentra disponible en tu depósito o tienda. El desorden operativo suele nacer de la urgencia por publicar rápido sin contrastar los datos de almacén.

Paso 2: Estandariza tus productos con códigos SKU

Trabajar con identificadores claros es vital. Implementar códigos internos o SKU (Stock Keeping Unit) asegura que el producto publicado, el ítem físico en la estantería y el registro en tu software inventario sean exactamente el mismo objeto. Esto minimiza drásticamente los errores de picking y packing.

Paso 3: Conecta el canal online con tu stock central

Evita que Mercado Libre funcione de manera aislada. Cada venta realizada en el marketplace debe impactar de forma automática y en tiempo real tu inventario general, evitando las temidas sobreventas.

Paso 4: Evalúa la rotación de tus productos

No todos tus artículos tienen el mismo comportamiento comercial. Si un producto cuenta con un stock crítico o bajo, evita impulsarlo con pauta agresiva o sobreexponerlo. Destina tus esfuerzos publicitarios a aquellos artículos con alta disponibilidad y rotación estable.

Paso 5: Monitorea entradas, salidas y ajustes de forma constante

En entornos de alta rotación, revisar el inventario una vez a la semana es insuficiente. Establece controles periódicos de entradas, mermas, devoluciones y ajustes de inventario para anticiparte a cualquier desabastecimiento.

4. El desafío multicanal: Cuando Mercado Libre se suma a tu tienda física y otros canales

El grado de complejidad aumenta exponencialmente cuando tu negocio opera bajo un modelo omnicanal. Si además de Mercado Libre vendes a través de:

  • Tienda física o local comercial
  • Canales directos (WhatsApp o redes sociales)
  • Tu propio sitio web de comercio electrónico
  • Otros marketplaces (como Falabella, Linio, Amazon, etc.)

El stock se convierte en un recurso compartido sometido a múltiples presiones simultáneas. Si estos canales no se comunican entre sí, la consecuencia inmediata es el descontrol: la tienda física asume que tiene mercadería que ya fue apartada digitalmente, los reportes financieros quedan fragmentados y la toma de decisiones se vuelve un volado.

5. El rol estratégico de un sistema de ventas y un portal centralizado

Para superar esta complejidad, las empresas modernas integran sus procesos a través de un sistema de ventas y gestión centralizado.

Contar con una plataforma tecnológica adecuada te permite:

  • Automatizar el flujo operativo: Conectar de forma nativa la venta online con el inventario real.
  • Optimizar el seguimiento de pedidos: Saber en qué estado se encuentra cada despacho (desde que el cliente hace clic en “comprar” hasta que el paquete llega a su destino).
  • Obtener visibilidad gerencial: Acceder a informes claros sobre rentabilidad, márgenes, velocidad de rotación y tendencias de consumo.

Apoyarse en un portal de ventas unificado significa dejar de operar a ciegas para transformar los datos en decisiones comerciales inteligentes.

6. Cómo PROLYAM te ayuda a vender en Mercado Libre con orden y control

Integrar un nuevo canal de ventas no tiene por qué ser sinónimo de estrés operativo para tu equipo. Soluciones tecnológicas como PROLYAM están diseñadas específicamente para conectar tus ventas presenciales, tu tienda online y tus cuentas en marketplaces dentro de una misma lógica de trabajo.

Con una plataforma integrada, puedes:

  • Sincronizar tu inventario en tiempo real: Olvídate de actualizar existencias de forma manual cada vez que entra un pedido en Mercado Libre.
  • Centralizar la administración: Controla la facturación, el stock y los reportes de todos tus canales de venta desde un solo lugar.
  • Reducir drásticamente los errores humanos: Minimiza devoluciones, quiebres de stock y diferencias de caja.
  • Escalar tu negocio con confianza: Asegura que tu estructura interna esté preparada para absorber un mayor volumen de ventas sin perder el control.

Preguntas Frecuentes (FAQs)

1. ¿Cómo vender en Mercado Libre sin perder el control del inventario?

Trabajando con stock sincronizado en tiempo real, utilizando códigos SKU estandarizados y conectando tus publicaciones directamente con tu sistema de gestión de inventario central.

2. ¿Por qué se desordena el inventario al vender en Mercado Libre?

Principalmente porque el negocio gestiona el canal digital de forma aislada o manual (en hojas de Excel o cuadernos), lo que genera un desfase entre lo que se publica y lo que realmente hay en el almacén.

3. ¿Qué relación tiene el SKU con vender en Mercado Libre?

El SKU actúa como el código de identidad único de cada producto. Permite que el sistema reconozca de forma inequívoca el artículo vendido y ajuste el stock correcto sin confusiones.

4. ¿Qué pasa si vendo en Mercado Libre y también en tienda física a la vez?

Si ambos canales no están integrados mediante un software centralizado, te expones a sufrir sobreventas, diferencias de inventario y cancelaciones que perjudicarán tu reputación en la plataforma.

5. ¿Cómo evitar vender un producto que ya no tengo disponible?

Implementando sistemas automatizados donde cada compra realizada en el marketplace descuente el stock de forma instantánea y bloquee la publicación si las existencias llegan a cero.

6. ¿Qué debo revisar antes de empezar a vender en Mercado Libre?

Debes auditar tu stock físico real, ordenar tu catálogo mediante códigos internos, evaluar la capacidad de despacho de tu equipo y asegurarte de contar con una herramienta que automatice el control de tus existencias.

7. ¿Por qué no conviene manejar Mercado Libre y el inventario por separado?

Porque genera duplicidad de trabajo, errores humanos constantes, retrasos en los envíos y una pérdida total de visibilidad sobre la rentabilidad real de tu canal digital.

8. ¿Cómo ayuda un sistema de ventas cuando opero en marketplaces?

Facilita el registro de transacciones, unifica la contabilidad, automatiza la actualización de stock y centraliza el seguimiento logístico de cada pedido.

9. ¿Qué es un portal de ventas y por qué es útil para mi negocio?

Es un panel centralizado que te otorga una visión global de tu negocio (ventas, stock, caja y pedidos) permitiéndote monitorear el pulso comercial en tiempo real.

10. ¿Cómo simplifica PROLYAM la venta en Mercado Libre?

PROLYAM conecta de forma nativa tus canales de venta y tu inventario en una única plataforma, permitiéndote operar de manera ordenada, reducir quiebres de stock y escalar tu negocio sin sumar caos operativo.

RUC 10 vs RUC 20 en Perú

Una de las dudas más comunes y críticas al momento de formalizar un emprendimiento o empresa en el Perú es comprender qué implica tener un RUC 10 frente a un RUC 20, y sobre todo, qué tipo de comprobantes electrónicos puedes emitir según tu elección.

Muchas veces se comete el error de creer que el número inicial del RUC define por sí solo todas las reglas del juego ante la SUNAT. Sin embargo, la realidad operativa y tributaria es más amplia: lo que realmente determina qué puedes emitir no es solo el número, sino el tipo de contribuyente (persona natural vs. persona jurídica) y el régimen tributario en el que decidas inscribir tu negocio.

A lo largo de esta guía actualizada para 2026, profundizaremos en las diferencias clave, los regímenes SUNAT permitidos, los criterios de decisión estratégica y cómo simplificar tu facturación desde el primer día.

1. El mito del número: Persona natural vs. Persona jurídica

Para entender la estructura del Registro Único de Contribuyentes (RUC) administrado por la SUNAT, debemos partir de su clasificación fundamental:

  • RUC 10: Está destinado principalmente a personas naturales con negocio. Esto significa que tú, como individuo, asumes la responsabilidad y el patrimonio personal frente a las obligaciones y deudas del emprendimiento.
  • RUC 20: Está reservado para personas jurídicas, es decir, empresas legalmente constituidas (como una SAC, SRL, SA, E.I.R.L., entre otras). En este esquema, la empresa cuenta con su propio patrimonio, independiente del de sus socios o dueños.

Sin embargo, el número de RUC por sí solo no dicta los comprobantes que puedes emitir. La llave maestra de los comprobantes fiscales es el régimen tributario.

2. ¿Qué puede emitir un RUC 10?

Operar con un RUC 10 ofrece flexibilidad, pero sus alcances varían radicalmente dependiendo del régimen al que te suscribas:

A. Si estás en el Nuevo RUS (NRUS)

El Nuevo Régimen Único Simplificado está pensado para pequeños negocios minoristas o emprendedores unipersonales que venden directamente al consumidor final.

  • Qué puedes emitir: Boletas de venta y tickets de máquina registradora.
  • Lo que NO puedes hacer: No puedes emitir facturas. Si un cliente corporativo te exige factura para deducir gastos, no podrás dársela bajo este régimen.

B. Si estás en el RER, RMT o Régimen General

Si tu RUC 10 migra o se inscribe en el Régimen Especial de Renta (RER), el Régimen MYPE Tributario (RMT) o el Régimen General, el panorama cambia por completo.

  • Qué puedes emitir: Boletas de venta, facturas electrónicas y documentos complementarios como notas de crédito, notas de débito y guías de remisión.
  • Conclusión clave: Un RUC 10 sí puede emitir factura, pero única y exclusivamente si se encuentra en un régimen que lo autorice formalmente.

C. Si eres profesional o independiente (Renta de Cuarta Categoría)

Existe una confusión frecuente entre el RUC 10 comercial y el RUC de profesionales independientes. Si prestas servicios de manera personal e independiente sin dependencia laboral:

  • Qué emites: Recibos por honorarios electrónicos. No emites boletas ni facturas de compraventa tradicionales, ya que tu ingreso corresponde a rentas de trabajo y no a actividades empresariales de comercio o industria.

3. ¿Qué puede emitir un RUC 20?

Al constituir una empresa e inscribirla con un RUC 20 (persona jurídica), la estructura comercial está pensada nativamente para operar a mayor escala y conectar de forma directa con otras empresas (B2B) o con el mercado general.

  • Regímenes habituales: Las empresas con RUC 20 operan generalmente en el Régimen MYPE Tributario (RMT), el Régimen General o el RER (según el tamaño y sector).
  • Qué puedes emitir: Facturas electrónicas, boletas de venta, guías de remisión (remitente y transportista), notas de crédito y notas de débito.
  • Ventaja operativa: Ofrece una imagen comercial corporativa robusta desde el primer día, indispensable si planeas postular a licitaciones públicas, trabajar con grandes cadenas de retail o recibir inversiones.

4. Tabla comparativa: RUC 10 vs. RUC 20 en la práctica

Variable claveRUC 10 (Persona Natural con Negocio)RUC 20 (Persona Jurídica / Empresa)
ResponsabilidadIlimitada (respondes con tu patrimonio personal).Limitada al capital aportado por los socios.
ConstituciónTrámite rápido y gratuito directamente en SUNAT.Requiere constitución en Registros Públicos (SUNARP) y escritura pública.
Emisión en Nuevo RUSSolo boletas y tickets (Sin factura).No aplica (el NRUS es exclusivo para personas naturales).
Emisión en RMT / RER / GeneralFacturas, boletas, notas de crédito/débito y guías.Facturas, boletas, notas de crédito/débito y guías.
Perfil de Clientes IdealEmprendimientos unipersonales, bodegas, servicios locales al consumidor final.Empresas en crecimiento, corporativos, marcas que buscan escalar o importar a gran escala.

5. Factores clave para elegir la estructura adecuada

En el día a día operativo, la elección de una estructura por sobre otra no debe basarse solo en el costo de apertura, sino en las respuestas a las siguientes preguntas estratégicas:

  1. ¿Quiénes serán tus clientes principales? Si vas a vender exclusivamente a consumidores finales (B2C), un RUC 10 en régimen simplificado puede bastar al inicio. Si vas a vender a otras empresas (B2B) que te exigirán crédito fiscal, necesitarás habilitar la emisión de facturas.
  2. ¿Cuál es tu nivel de riesgo asumido? Al manejar inventarios grandes, financiamientos bancarios considerables o contratación de personal operativo complejo, un RUC 20 protege jurídicamente tu patrimonio personal frente a contingencias comerciales.
  3. ¿Qué tan rápido quieres escalar? Muchos negocios empiezan como RUC 10 para probar validación de mercado y, conforme aumentan su facturación y complejidad, realizan el cambio formal a RUC 20 (Constitución de empresa).

6. Centraliza y haz crecer tu operación con Prolyam

Independientemente de si optas por un RUC 10 o un RUC 20, la gestión de tus comprobantes electrónicos no debería convertirse en un dolor de cabeza administrativo.

Con Prolyam, puedes emitir boletas electrónicas y facturas electrónicas de forma rápida, sincronizada y desde un mismo sistema. Nuestra plataforma está diseñada para que te enfoques en lo que realmente importa: vender con orden, mantener tu contabilidad al día y cumplir estrictamente con las normativas de la SUNAT sin perder tiempo en procesos manuales engorrosos. ¡Formalízate y opera con eficiencia desde el primer día!

Preguntas Frecuentes (FAQs)

1. ¿Qué diferencia hay entre RUC 10 y RUC 20?

En términos prácticos, el RUC 10 corresponde a una persona natural con negocio (responsabilidad ilimitada), mientras que el RUC 20 identifica a una persona jurídica o empresa constituida legalmente (responsabilidad limitada al capital de la empresa).

2. ¿Un RUC 10 puede emitir factura?

Sí, un RUC 10 puede emitir facturas siempre y cuando no se encuentre en el Nuevo RUS. Si está inscrito en el Régimen MYPE Tributario (RMT), Régimen Especial de Renta (RER) o Régimen General, está plenamente habilitado para emitirlas.

3. ¿Qué puede emitir un RUC 10 en el Nuevo RUS?

En el Nuevo RUS (NRUS), una persona natural con negocio solo puede emitir boletas de venta y tickets autorizados. La emisión de facturas está terminantemente prohibida en este régimen.

4. ¿Qué puede emitir un RUC 10 en el RMT (Régimen MYPE Tributario)?

En el RMT, un RUC 10 cuenta con todas las atribuciones comerciales para emitir boletas de venta, facturas electrónicas, notas de crédito, notas de débito y guías de remisión.

5. ¿Qué comprobantes emite un RUC 20?

Al tratarse de una empresa constituida, un RUC 20 puede emitir facturas, boletas, notas de crédito, notas de débito y guías de remisión, adaptándose al régimen tributario general o MYPE en el que opere.

6. ¿Qué pasa si soy un profesional independiente?

Si prestas servicios de manera personal e independiente (por ejemplo, consultorías o asesorías aisladas), el comprobante tributario correspondiente ante la SUNAT es el recibo por honorarios electrónico, no una boleta de venta ni una factura comercial.

7. ¿El tipo de RUC define por sí solo qué comprobantes emito?

No de forma aislada. El tipo de RUC indica si eres persona natural o jurídica, pero el factor determinante que habilita los tipos de comprobantes es el régimen tributario elegido.

8. ¿Cuándo conviene pasar de un RUC 10 a un RUC 20?

Conviene evaluar la transición cuando tu negocio crece en volumen de ventas, requieres asociarte con más inversionistas, tus clientes corporativos exigen una estructura societaria o deseas blindar tu patrimonio personal frente a los riesgos del negocio.

9. ¿Cuáles son los regímenes que permiten emitir factura con RUC 10?

Los únicos regímenes que permiten a un RUC 10 emitir facturas son el Régimen Especial de Renta (RER), el Régimen MYPE Tributario (RMT) y el Régimen General.

10. ¿Cómo ayuda Prolyam en la gestión de mi negocio?

Prolyam te permite unificar la emisión de tus boletas y facturas electrónicas desde un sol software de inventario intuitivo, ayudándote a mantener el control exacto de tus ventas, inventarios y cumplimiento tributario ante la SUNAT sin enredos operativos.

erp para notarias

Nota de crédito electrónica: qué es y como emitirla

A veces, una venta no termina cuando entregas la factura o la boleta. Termina después.

Ocurre cuando un cliente devuelve un producto, cuando detectas un error en el comprobante, cuando debes aplicar un descuento posterior a la venta o cuando necesitas corregir un importe ya emitido. En todas estas situaciones entra en juego la nota de crédito electrónica.

Aunque es un documento contable muy recurrente en el ecosistema comercial peruano, muchas empresas cometen errores en su aplicación: la emiten fuera de plazo, se confunden entre una nota de crédito y una de débito, o la utilizan indebidamente sin considerar la normativa vigente de la Superintendencia Nacional de Aduanas y de Administración Tributaria (SUNAT).

En este artículo aprenderás exactamente qué es una nota de crédito electrónica en Perú, en qué casos debe usarse, cuáles son los plazos legales vigentes para su envío y cómo gestionar tus Comprobantes de Pago Electrónicos (CPE) sin perder la trazabilidad de tu negocio.

¿Qué es una nota de crédito electrónica?

En términos sencillos, la nota de crédito electrónica es un documento tributario digital que se utiliza para anular, corregir o ajustar a favor del cliente el valor de una factura o boleta de venta emitida con anterioridad.

Según la normativa de SUNAT, la nota de crédito electrónica tiene por objeto acreditar:

  • Anulaciones totales o parciales.
  • Descuentos o rebajas posteriores.
  • Bonificaciones.
  • Devoluciones de mercadería o bienes.
  • Ajustes en el valor o corrección de errores específicos del comprobante original.

Regla de oro tributaria: La nota de crédito electrónica no crea una operación nueva de venta. Su único objetivo es modificar o dejar sin efecto una operación previa vinculada estrictamente al mismo adquirente o usuario.

¿Cuándo se debe emitir una nota de crédito en Perú?

La necesidad de emitir una nota de crédito surge cuando existe un comprobante previamente aceptado o emitido y requiere un ajuste que reduce el valor base, ajusta el IGV o corrige datos del documento original.

Los casos de uso más frecuentes dentro de la operativa empresarial son:

  1. Anulación de la operación: Cuando la venta no se concreta, se cancela el pedido antes de la entrega o el comprobante se emitió por error.
  2. Devolución de mercadería: Cuando el cliente retorna el producto por desperfectos, vencimiento o desistimiento comercial.
  3. Descuentos y bonificaciones posteriores: Aplicación de rebajas por pronto pago, volumen de compra o acuerdos comerciales posteriores a la emisión del comprobante base.
  4. Corrección de errores materiales: Corrección en montos, descripciones u otros datos específicos que permite la normativa.

Qué dice SUNAT sobre la Nota de Crédito Electrónica

SUNAT establece en el marco normativo de los Sistemas de Emisión Electrónica (SEE) que toda nota de crédito debe estar irrevocablemente asociada a una factura electrónica (que se encuentre en estado Aceptada) o a una boleta de venta otorgada previamente.

1. El mito de la emisión “sin plazo” y la realidad normativa

Es habitual escuchar en el entorno contable que la nota de crédito se puede emitir en cualquier momento. Sin embargo, esto requiere matices técnicos importantes según el motivo y la modalidad del SEE usado:

  • Correcciones por sujeto o descripción errónea: Cuando la nota de crédito se emite para corregir datos específicos (como haber registrado a un adquirente distinto o haber detallado un bien/servicio incorrecto), la norma fija plazos estrictos. Dependiendo de la resolución aplicable al sistema de emisión (Portal SUNAT, SEE-Del Contribuyente o SEE-Facturador), el plazo límite puede ser hasta el décimo (10.°) día hábil de emitido el comprobante o hasta el décimo quinto (15.°) día hábil del mes siguiente.
  • Devoluciones o descuentos posteriores: Se sustentan sobre el hecho generador posterior, pero requieren coherencia tributaria para la deducción del débito fiscal del IGV en el periodo correspondiente.

2. Trazabilidad y validez del Comprobante de Pago Electrónico (CPE)

No basta con generar la nota de crédito en tu sistema contable. Para que el documento tenga validez legal y tributaria ante SUNAT u OSE (Operador de Servicios Electrónicos), debe ser enviado y recepcionado dentro de los plazos de envío vigentes.

Si una nota de crédito no se envía a tiempo a SUNAT u OSE, el documento carecerá de la condición de CPE válido, lo que invalida el ajuste del IGV y genera contingencias en los libros electrónicos.

Diferencia entre Nota de Crédito y Nota de Débito

Es común confundir ambos documentos tributarios, pero su impacto en el comprobante original es opuesto:

CaracterísticaNota de Crédito ElectrónicaNota de Débito Electrónica
Efecto financieroReduce, corrige o anula el monto de la venta a favor del cliente.Incrementa el valor del comprobante original a favor del emisor.
Casos habitualesDevoluciones, descuentos, anulaciones, bonificaciones.Cobro de intereses moratorios, penalidades, gastos logísticos adicionales.
Impacto fiscal (IGV)Reduce el débito fiscal del emisor y el crédito fiscal del adquirente.Incrementa el débito fiscal del emisor y el crédito fiscal del adquirente.

Cómo anular una Nota de Crédito o una Venta

Una de las dudas operativas más recurrentes es: ¿se puede anular una nota de crédito con otra nota de crédito?

  • Anulación de una venta: Se realiza mediante la emisión de una nota de crédito que consigne el motivo de anulación total, vinculada directamente a la factura o boleta de origen.
  • Anulación de una nota de crédito emitida por error: No es posible emitir una “nota de crédito de una nota de crédito”. Si cometiste un error al emitir una nota de crédito, el tratamiento tributario exige volver a facturar la operación original o realizar los asientos de ajuste en la contabilidad según los criterios establecidos por SUNAT. Por ello, la validación previa de los datos es crucial.

Los errores operativos más comunes al emitir Notas de Crédito

La mayoría de las contingencias fiscales no nacen por desconocimiento de la norma, sino por fallas procesales en la gestión de caja y facturación:

  • Emisión fuera de plazo legal: Intentar anular facturas de meses pasados sin verificar el impacto en la declaración mensual del IGV/Renta.
  • Falta de sustento físico o digital: No contar con la guía de devolución, la solicitud del cliente o el acta de mermas que justifique la emisión del documento.
  • Pérdida de trazabilidad: No relacionar correctamente la serie y correlativo del comprobante base.
  • Errores de stock y caja: Ajustar el documento fiscal pero no actualizar el inventario ni el flujo de caja del negocio.

Optimización del proceso con sistemas de gestión integrados

Cuando el volumen de ventas de un negocio crece, gestionar la emisión de comprobantes y sus correcciones de forma manual incrementa el riesgo de cometer errores tributarios.

Utilizar un software de facturación electrónica y punto de venta como PROLYAM simplifica este proceso:

  • Vinculación automática: Permite emitir notas de crédito vinculadas directamente a la factura o boleta original en un par de clics, respetando la estructura exigida por SUNAT.
  • Control de inventario en tiempo real: Cuando registras una devolución mediante nota de crédito, el stock se reingresa automáticamente al almacén.
  • Envío garantizado: Conecta la emisión con los servidores de SUNAT u OSE en tiempo real, garantizando la validez tributaria del documento dentro de los plazos correspondientes.
  • Trazabilidad total: Mantiene el historial de correcciones, protegiendo el orden administrativo y contable de tu empresa.

Preguntas Frecuentes sobre la Nota de Crédito Electrónica (FAQs)

1. ¿Qué es exactamente una nota de crédito electrónica?

Es un comprobante de pago electrónico emitido para reducir, anular o corregir el importe de una factura o boleta de venta enviada previamente al mismo cliente o usuario.

2. ¿Cuándo debo emitir una nota de crédito en Perú?

Debes emitirla cuando ocurra una devolución de mercadería, un descuento o bonificación posterior a la venta, una anulación de la operación o cuando requieras corregir un error permitido en el comprobante original.

3. ¿La nota de crédito sirve para anular completamente una factura o boleta?

Sí. La nota de crédito es el mecanismo legal estipulado por SUNAT para dejar sin efecto una factura o boleta otorgada anteriormente, siempre que se detalle el motivo de la anulación.

4. ¿Existe un plazo límite para emitir una nota de crédito ante SUNAT?

Para correcciones específicas (como la descripción del bien o datos del sujeto adquirente), la normativa del SEE establece plazos que van desde el 10.° día hábil de emitido el comprobante hasta el 15.° día hábil del mes siguiente, según el sistema utilizado. Para devoluciones o descuentos, debe registrarse acorde al periodo fiscal en que ocurre el evento.

5. ¿Cuál es la diferencia entre nota de crédito y nota de débito?

La nota de crédito disminuye o anula el monto de la venta a favor del comprador; la nota de débito aumenta el valor de la operación a favor del vendedor (por ejemplo, para cobrar intereses o recargos).

6. ¿Qué ocurre si no envío la nota de crédito a SUNAT u OSE a tiempo?

Si el plazo de envío vence sin que la nota de crédito sea recepcionada por SUNAT o la OSE, el documento no adquirirá la calidad de Comprobante de Pago Electrónico (CPE) válido, generando inconsistencias contables y tributarias.

7. ¿Se puede emitir una nota de crédito a un cliente diferente del comprobante original?

No. SUNAT exige estrictamente que la nota de crédito electrónica mantenga la coincidencia del adquirente o usuario registrado en la factura o boleta base.

8. ¿Cómo me ayuda un software como PROLYAM en la emisión de notas de crédito?

PROLYAM automatiza la relación entre el comprobante original y la nota de crédito, actualiza el inventario en caso de devoluciones y asegura el envío correcto a SUNAT u OSE sin margen de error manual.

Software para negocios internacionales

Cómo preparar tu negocio para campañas Cyber

Las campañas tipo Cyber (como los Cyber Days o Cyber Wow) son el motor de aceleración comercial más potente del año. Traen tráfico masivo, un volumen de pedidos inusual y, sobre todo, mucha presión operativa.

Sin embargo, el verdadero desafío no suele ser generar más ventas, sino gestionarlas cuando el negocio comienza a moverse más rápido de lo que los procesos internos pueden soportar. Es el momento en el que surgen los dolores de cabeza más conocidos: stock que no cuadra, productos que se agotan de forma imprevista, ventas exitosas en la pantalla pero caóticas en la trastienda, y comprobantes emitidos con urgencia justo cuando hay menor margen de error.

Prepararse para un evento Cyber no debe empezar por el descuento; debe empezar por el control operativo.

El Cyber no desordena tu negocio: expone lo que ya estaba flojo

Muchas empresas llegan a estas temporadas enfocando todos sus esfuerzos en la visibilidad, la pauta publicitaria y los descuentos agresivos. Si bien esto importa, si el inventario ya presentaba desajustes, si el equipo no tiene claridad sobre la disponibilidad real o si la emisión documental es lenta, el Cyber solo se encargará de acelerar y magnificar el problema.

Los síntomas más comunes de una operación frágil durante una campaña son:

  • Productos publicados sin respaldo real: Catálogos online que ofrecen artículos agotados.
  • Retrasos críticos en despachos: Logística colapsada por falta de estandarización en el flujo de salida.
  • Correcciones documentales posteriores: Facturas o boletas emitidas con prisas y errores que exigen notas de crédito o anulaciones masivas.
  • Operación fragmentada: Canales de venta, sistemas de inventario y áreas de logística trabajando en islas desconectadas.

Lo que parece un pequeño detalle operativo en un día normal se convierte en una crisis insostenible cuando el volumen de pedidos se multiplica por diez.

1. Inventario: el primer filtro de control que debes blindar

Si quieres superar con éxito una campaña de alta demanda, tu primer punto de revisión no está en el departamento de marketing, sino en el inventario.

La pregunta clave no es simplemente cuánto stock tienes en total, sino cuánto tienes disponible de verdad, qué puedes comprometer sin poner en riesgo la promesa de entrega y qué referencias requerirán una reposición acelerada.

Qué debes auditar en tu inventario antes del Cyber:

  1. Productos de mayor rotación: Asegúrate de tener suficiente profundidad de stock para los artículos que acapararán el 80% de las ventas.
  2. Categorías con stock crítico: Identifica aquellos productos que se mueven lento pero seguro, o los que tienen un margen de reposición muy ajustado.
  3. Mercadería con baja rotación (Slow Movers): Evalúa cuáles de estos artículos realmente califican para entrar en promoción y liberar espacio de almacén.
  4. Diferencias físicas vs. sistema: Realiza un conteo rápido (cicatrización de inventario) para corregir desviaciones entre lo que marca el software de inventario y lo que realmente hay en los estantes.

2. Boleta electrónica y SUNAT: cuando vender más exige emitir mejor

En el contexto peruano, los Comprobantes de Pago Electrónicos (CPE) regulados por la SUNAT son el pilar legal y tributario de cada transacción. La entidad define el CPE como el documento electrónico que demuestra la entrega de bienes, la entrega en uso o la prestación de servicios, emitido mediante una herramienta informática autorizada. Dentro de este marco, la boleta de venta electrónica juega un rol masivo durante los eventos de comercio electrónico.

Por qué la facturación electrónica es crítica en un Cyber:

Cuando el volumen de transacciones se dispara, la presión recae directamente sobre la velocidad de emisión. Si tu negocio vende cientos de productos por hora pero tus procesos de emisión de boletas son lentos, manuales o propensos a caídas del sistema, el cuello de botella se trasladará desde la pasarela de pagos hasta el cierre contable.

Una emisión fluida y automatizada garantiza que cada sol ingresado tenga su respectivo respaldo tributario inmediato, evitando el retraso operativo y multas innecesarias ante la SUNAT.

3. El sistema de ventas tiene que conversar con el stock en tiempo real

Uno de los errores más frecuentes es operar con sistemas aislados. Si tu negocio vende a través de una tienda física, canales de redes sociales, WhatsApp y un sitio web de comercio electrónico, y cada canal maneja una versión independiente del stock, el descuadre está garantizado.

Para evitarlo, tu ecosistema tecnológico debe conectar de forma síncrona:

  • El producto vendido: Registrado de forma instantánea al concretar la pasarela o el punto de venta (TPV).
  • La disponibilidad real: Descontada automáticamente para evitar sobreventa.
  • La emisión del comprobante: Generación automática de la boleta o factura vinculada al pedido.
  • La salida del pedido y trazabilidad: Visibilidad total para el equipo logístico sobre qué empaquetar y despachar primero.

4. Portal de ventas: una vitrina digital que debe reflejar la realidad

Tener un canal online activo es indispensable, pero un portal de ventas nunca debe considerarse un ente autónomo. Si tu plataforma web muestra disponibilidad de un producto que en el almacén físico ya se agotó, el portal se convierte en una vitrina del caos.

Una semana antes del inicio de la campaña, revisa rigurosamente:

  • Fichas de producto correctas: Descripciones claras, imágenes de alta calidad y atributos actualizados.
  • Precios y ofertas cargadas correctamente: Evita errores en porcentajes de descuento o cupones mal configurados.
  • Sincronización de stock: Comprueba que las existencias se actualicen segundo a segundo.
  • Políticas claras: Reglas visibles para devoluciones, tiempos estimados de despacho durante campañas y gestión de quiebres de stock.

5. Guía de remisión electrónica: el control en el traslado de bienes

Cuando la campaña mueve cientos o miles de paquetes, la salida de la mercancía hacia el cliente final o las agencias de transporte se vuelve muy sensible.

De acuerdo con las normativas vigentes, la Guía de Remisión Electrónica Remitente (GRE) es el documento obligatorio emitido por el remitente para sustentar el traslado de bienes, debiendo generarse antes del inicio del traslado para garantizar la trazabilidad y el control formal de la mercancía.

En una temporada Cyber, descuidar la emisión de guías de remisión puede frenar la salida de los despachos en los controles logísticos o generar observaciones innecesarias. La velocidad de venta debe ir acompañada de una agilidad documental impecable en el tramo final del proceso.

Checklist táctico: qué revisar una o dos semanas antes del Cyber

Para no caer en auditorías eternas y complejas, aplica esta rutina táctica de preparación:

  1. Haz un corte real de inventario: Valida el stock crítico y blinda las categorías con mayor demanda proyectada.
  2. Selecciona estratégicamente el surtido en promoción: No todo tu catálogo necesita descuentos; prioriza aquellos productos con alta disponibilidad y margen saludable.
  3. Optimiza la emisión de comprobantes: Prueba tus mecanismos de emisión de boletas y facturas electrónicas para confirmar que soportarán picos masivos de concurrencia.
  4. Diseña una lógica de despacho eficiente: Establece zonas de empaque, rutas prioritarias de despacho y asegúrate de que el flujo documental (incluyendo las guías de remisión) esté automatizado.
  5. Integra tus canales: Comprueba que tu tienda online, tu sistema de ventas y tu inventario hablen el mismo idioma antes de encender la campaña.

El error más caro no es quedarte sin stock: es no darte cuenta a tiempo

El mayor riesgo en una campaña de alta intensidad no es sufrir un quiebre de stock puntual —el cual puede gestionarse con avisos claros al cliente—, sino operar varios días a ciegas, creyendo que el negocio marcha bien cuando en realidad los sistemas están desalineados, los comprobantes se acumulan y los despachos se retrasan sin control.

Cuando la operación es reactiva, el equipo se desgasta corrigiendo errores sobre la marcha, los pedidos se atienden con fricción y la rentabilidad de la campaña se diluye en costos operativos ocultos.

Cómo te ayuda PROLYAM a mantener el control en temporadas de alta demanda

Mantener la calma y el orden durante un evento Cyber es posible cuando cuentas con la herramienta adecuada. PROLYAM integra en una sola plataforma la gestión de tu inventario, tus canales de venta físicos y digitales, y la emisión automatizada de comprobantes electrónicos (boletas, facturas y guías de remisión) en total cumplimiento con la normativa de la SUNAT.

Cuando todos los engranajes de tu negocio trabajan bajo una misma lógica, puedes concentrarte en lo verdaderamente importante: hacer crecer tus ventas sin descuidar el control operativo.

Preguntas frecuentes (FAQs)

1. ¿Por qué una campaña Cyber suele desordenar un negocio?

Porque incrementa de manera drástica el volumen de pedidos en un lapso muy corto, tensionando el inventario, la emisión de comprobantes y la capacidad logística. Si la operación no está estandarizada, la campaña acelera los errores previos.

2. ¿Qué es lo primero que debo revisar antes de una campaña Cyber?

Lo primordial es el inventario real. Debes identificar tus productos críticos, verificar el stock disponible que realmente puedes comprometer y asegurarte de que tus canales de venta reflejen esa disponibilidad exacta.

3. ¿Por qué el control de inventarios es el núcleo de una campaña exitosa?

Porque define con precisión qué productos puedes ofrecer sin comprometer entregas futuras, cuáles se agotarán más rápido y qué líneas requieren una estrategia de reposición previa o exclusión de las ofertas.

4. ¿Qué relación existe entre el portal de ventas y el stock?

El portal web es una ventana que muestra únicamente lo que el negocio le permite exhibir. Si el inventario no se sincroniza en tiempo real, la plataforma seguirá vendiendo artículos inexistentes, generando devoluciones, cancelaciones y clientes insatisfechos.

5. ¿Por qué la boleta electrónica cobra tanta relevancia en estas fechas?

Porque al multiplicarse el volumen de transacciones, se incrementa la exigencia sobre la emisión rápida y correcta de comprobantes de pago. Un proceso de facturación lento o manual genera cuellos de botella monumentales al cierre de cada jornada.

6. ¿Qué funciones debe cumplir un buen sistema de ventas durante un Cyber?

Debe actuar como un conector centralizado que vincule de forma automática cada venta realizada con el descuento inmediato del inventario, la emisión del comprobante electrónico y la trazabilidad logística del pedido.

7. ¿Cuándo es obligatoria la guía de remisión electrónica en campañas de alta demanda?

La Guía de Remisión Electrónica Remitente es obligatoria siempre que se realice el traslado de bienes desde los almacenes del negocio hacia los clientes o puntos de distribución, garantizando la trazabilidad formal exigida por la SUNAT durante todo el trayecto.

8. ¿Qué medidas preventivas debo tomar una o dos semanas antes del evento?

Conviene realizar un inventario físico de control, definir los productos estrella que entrarán en promoción, probar la capacidad de emisión de tus comprobantes electrónicos, ordenar las estaciones de empaque y verificar la integración de tus canales de venta.

9. ¿Cuál se considera el error más costoso durante un Cyber?

Operar con una imagen distorsionada de tu negocio; es decir, asumir que el stock está cubierto, los sistemas alineados y los despachos fluyendo, cuando en realidad el desorden ya colapsó la operación interna.

10. ¿Cómo simplifica PROLYAM la gestión de campañas masivas?

PROLYAM unifica en un solo lugar el control de tu inventario multicanal, el procesamiento de tus ventas y la emisión automatizada de boletas, facturas y guías de remisión electrónica, permitiéndote escalar tus ventas con orden, visibilidad y cero fricción operativa.

ERP para la venta minorista

Cómo validar y consultar comprobantes electrónicos

Un minimarket en Perú puede registrar ventas continuas durante todo el día y, aún así, cerrar el mes en saldo negativo. ¿Por qué ocurre esto? Ocurre cuando hay bebidas frías agotadas que nadie repuso, un producto que figura en el sistema pero no existe en el estante, una caja chica con descuadres diarios o precios cobrados según el “recuerdo” del cajero.

Este desorden operativo parece imperceptible en los primeros meses, pero con el tiempo mina los márgenes de ganancia, desgasta la relación con los clientes y genera fuga silenciosa de capital.

Para competir con éxito en el sector minorista peruano no basta con contar con productos de alta rotación. La clave operativa está en mantenimiento, control riguroso de ventas, trazabilidad de productos y gestión de caja desde el primer día de apertura.

1. ¿Qué es un Minimarket y Cuál es su Modelo de Negocio?

Un minimarket es un establecimiento minorista de formato pequeño a mediano enfocado en satisfacer la demanda de consumo diario e inmediato de las familias. A diferencia de un supermercado convencional, destaca por su proximidad geográfica, velocidad de atención y una selección estratégica de SKU (Stock Keeping Units).

Categorías Clave de Productos:

  • Abarrotes y primera necesidad: Arroz, aceite, fideos, menestras, azúcar.
  • Bebidas y lácteos: Aguas, gaseosas, cerveza, leche, yogures (cadena de frío activa).
  • Snacks y golosinas: Galletas, chocolates, frutos secos.
  • Limpieza y cuidado personal: Detergentes, desinfectantes, jabones, champú.
  • Perecibles de alta rotación: Pan fresco, embutidos, quesos.
  • Servicios complementarios: Recargas virtuales, pago de servicios o cobro mediante billeteras digitales.

Estrategia SEO / Comercial: El verdadero motor financiero del minimarket es la rotación del inventario. Ganar liquidez constante requiere mover rápido los productos de menor margen para amortizar los costos fijos (alquiler, energía eléctrica, personal).

2. Los 3 Pilares Fundamentales para Operar un Minimarket

Para asegurar rentabilidad no basta con abarrotar los anaqueles. La gestión debe sostenerse sobre tres ejes operativos integrados:

[ Control de Productos ] ───► [ Gestión de Inventario ] ───► [ Control de Caja ]
  • Catálogo y SKUs            • Método FIFO (PEPS)             • Cuadre diario
  • Margen de ganancia         • Mermas y vencimientos           • Pagos multicanal
  • Stock mínimo / Reorden     • Trazabilidad de lotes           • Comprobantes SUNAT

A. Registro y Control Técnico de Productos

Un catálogo mal estructurado vicia las ventas, los reportes financieros y los reabastecimientos. Cada producto ingresado al sistema debe contemplar la siguiente ficha de datos:

CampoEjemplo PrácticoImportancia Operativa
SKU / Código InternoBEB-AGU-001Clasificación rápida e identificación en base de datos.
Código de Barras7751234567890Lectura ágil en caja mediante escáner o smartphone.
Nombre DetalladoAgua Sin Gas 625 mlEvita confusiones de presentación con el personal.
Categoría / SubcategoríaBebidas / AguasAnálisis de margen por categoría.
Costo de Compra (Sin IGV)S/ 1.20Base para cálculo de rentabilidad real.
Precio de Venta (Con IGV)S/ 2.00Marcado de precio final al consumidor.
Margen Bruto (%)40%Mide el retorno por unidad vendida.
Stock Actual y Mínimo24 unid. / Mínimo: 10Dispara la alerta de reposición antes del quiebre.
Fecha de VencimientoDD/MM/AAAAControl de rotación por cercanía de caducidad.

3. Control de Inventario: Evita Mermas y Quiebres de Stock

El inventario representa el dinero líquido de tu empresa transformado en mercadería. Un descontrol aquí se traduce en pérdidas por vencimiento o en quiebres de stock (no tener el producto cuando el cliente lo busca), lo cual deriva en la pérdida del cliente frente a la competencia directa.

A. Implementación del Método FIFO (PEPS)

En el sector minorista es indispensable la regla FIFO (First In, First Out / Primero en Entrar, Primero en Salir). La mercadería con fecha de vencimiento más próxima debe ubicarse al frente del anaquel o congelador para garantizar su salida prioritaria.

B. Gestión de Mermas

Debes categorizar y registrar mensualmente las pérdidas causadas por:

  1. Mermas por vencimiento: Productos caducados en góndola.
  2. Mermas por daño físico: Empaques rotos o latas abolladas en almacén.
  3. Mermas por descuadre/fuga: Pérdidas no justificadas (robo hormiga o error de digitación).

C. Configuración de Stock Mínimo y Punto de Reorden

Determina el nivel crítico de cada producto para emitir órdenes de compra automáticas o alertas a proveedores:

  • Fórmula simplificada: $\text{Stock Mínimo} = (\text{Venta Promedio Diaria} \times \text{Tiempo de Entrega del Proveedor en Días}) + \text{Stock de Seguridad}$
ProductoVenta Diaria PromedioTiempo ProveedorStock de SeguridadStock Mínimo Sugerido
Leche Evaporada 400g15 unid.2 días5 unid.35 unidades
Aceite Vegetal 1L8 unid.3 días4 unid.28 unidades

4. El Punto de Venta (POS) y la Gestión Eficiente de Caja

El punto de venta es el punto de contacto directo entre la mercadería y el flujo de caja. Atender con lentitud en horas pico genera filas innecesarias y abandono de compra.

Requisitos Operativos del Terminal POS:

  • Lectura Omni-canal: Compatibilidad con lectores de códigos de barras físicos o cámaras móviles.
  • Integración con Billeteras Digitales: Registro directo de pagos con Yape, Plin, tarjetas de débito/crédito y efectivo.
  • Descuento de Stock en Tiempo Real: Cada unidad cobrada debe rebajarse automáticamente del inventario general.

Protocolo de Cierre Diario de Caja (Arqueo)

El arqueo de caja debe ejecutarse sin falta al finalizar cada turno o jornada laboral para detectar inconsistencias:

$$\text{Saldo Final Teórico} = \text{Monto Inicial (Fondo)} + \text{Ventas en Efectivo} + \text{Ingresos Varios} – \text{Egresos / Salidas de Caja}$$

Desglose para el Cuadre Diario:

  1. Conteo de Efectivo en Físico: Monedas y billetes.
  2. Reporte de Lote POS: Vouchers de tarjetas de crédito/débito.
  3. Reporte de Transferencias Digitales: Verificación de capturas o notificaciones de Yape/Plin.
  4. Registro de Comprobantes de Gastos Menores: Pagos a proveedores al contado o compra de insumos de limpieza.

5. Facturación Electrónica en Perú (Cumplimiento SUNAT)

Operar formalmente en Perú exige la emisión de comprobantes de pago electrónicos vinculados a los requerimientos de la SUNAT.

  • Boletas de Venta Electrónicas: Emitidas al consumidor final.
  • Facturas Electrónicas: Solicitadas por clientes corporativos o empresas para sustentar costo o gasto (crédito fiscal).

Consejo Técnico: El software de inventarios y ventas que elijas debe integrarse de forma nativa o vía API con los PSE/OSE autorizados por la SUNAT para garantizar la validación inmediata de los comprobantes, evitando sanciones impositivas o cierres temporales.

6. Reportes e Indicadores Clave (KPIs) para Minimarkets

Gestionar sobre la base de datos precisos elimina la especulación. Revisa semanal y mensualmente estos 5 indicadores clave:

  1. Rotación de Inventario: Frecuencia con la que el stock total se vende y se reemplaza en un período.
  2. Productos Top (Ley de Pareto 80/20): Identifica el 20% de tus SKU que genera el 80% de tus ingresos.
  3. Margen de Ganancia Promedio por Categoría: Permite ajustar precios de productos con baja rentabilidad.
  4. Ticket Promedio: Monto promedio invertido por cliente en cada transacción ($\text{Ventas Totales} / \text{Número de Transacciones}$).
  5. Reporte de Mercadería Muerta: Listado de artículos sin movimiento en los últimos 30 a 60 días para liquidar mediante promociones.

7. Errores Críticos que Debes Evitar

  • Uso de anotaciones manuales o cuadernos: Facilita la pérdida de información y promueve el descuadre de inventarios.
  • Mezclar dinero personal con el dinero de la caja: Desvirtúa la contabilidad real del negocio.
  • Falta de actualización de precios tras alzas del proveedor: Reduce el margen comercial de forma imperceptible.
  • Ignorar el control de accesos al sistema: No definir roles restringidos para cajeros o reponedores puede derivar en modificaciones no autorizadas del stock.

Preguntas Frecuentes (FAQ)

¿Cuál es la diferencia entre un software de ventas y un Excel para minimarkets?

Excel es una herramienta útil para listas estáticas, pero carece de actualización en tiempo real, emisión de comprobantes autorizados por SUNAT, integración con escáneres POS y automatización de alertas de stock mínimo. Un software especializado centraliza estos procesos en una sola interfaz segura.

¿Qué margen de ganancia promedio debe manejar un minimarket?

El margen bruto varía según la categoría: en abarrotes suele oscilar entre el 15% y el 25%, mientras que en golosinas, bebidas frías y artículos de cuidado personal puede alcanzar entre un 30% y un 50%.

¿Por qué ocurren los descuadres de caja si el sistema registra todas las ventas?

Los descuadres suelen responder a cobros mal ingresados (marcar efectivo cuando se pagó con Yape), vuelto entregado de forma errónea, salidas de dinero no declaradas para gastos menores o productos cobrados con precios desactualizados.

Conclusión

El éxito sostenible de un minimarket no depende únicamente del volumen diario de clientes, sino del nivel de control que mantengas sobre la operación. Implementar una gestión centralizada que integre catálogo de productos, control automático de inventario, cierres de caja sin errores y emisión de comprobantes electrónicos transformará las ventas diarias en rentabilidad real para tu negocio.